
不動産売却が必要となる場面の一つが、離婚時です。賃貸物件に住んでいる場合とは違い、マイホームを所有している場合は不動産をどう分けるか話し合う必要が出てきます。離婚後に不動産売却が必要となるのはどんな状況か、どんな形で不動産売却をしていけば良いかなどの情報を簡単に説明していきます。
- 離婚時には必ず不動産売却が必要?
- 離婚時の不動産売却で必要なことは
- 住宅ローン返済中の物件も売却できるの?
- 守谷市で離婚と不動産売却を考えたときの全体の流れ(5ステップ)
- 離婚時の不動産の分け方|3つの選択肢を比較
- 離婚前に売る?離婚後に売る?タイミングの考え方
- 名義・住宅ローン別の注意点
- 売却後に手元に残る金額はいくら?分配の計算例
- 離婚に伴う不動産売却の費用と税金
- 売却方法の選び方|仲介と買取、リフォームは必要?
- 離婚の不動産売却で失敗しないための7つのポイント
- 守谷市・守谷駅周辺の売却事情と地元で相談するメリット
- ハウスドゥ 守谷がご提案できるサポート
- 離婚時は不動産についてしっかり話し合おう
- 離婚と不動産売却に関するよくある質問(FAQ)
離婚時には必ず不動産売却が必要?
離婚をする際に必要となる手続きが、財産分与です。婚姻中に夫婦で築いた財産があれば、離婚時に分ける形となります。この財産分与に含まれる財産の一つが、不動産です。
マイホームや土地などの不動産が、財産分与の対象となるかどうかは、所有の仕方次第です。親から譲り受けたり、個人的に購入するなどの形で、結婚前から所有していた不動産は夫婦で築いた共有財産とはみなされません。この場合、夫婦で一緒に住んでいる家であったとしても、財産分与の対象にする必要はありません。元々所有をしていた人が、そのまま引き継ぐことができます。
ただ、例外となるのが住宅ローンなどを活用し購入した後に結婚をして、一緒にローンを支払っていた場合です。ローンの支払いを一緒にしていた場合は、ローンの負担割合で不動産を分割することができます。
婚姻後に夫婦で購入した不動産は、財産分与の対象となります。どちらか一人の単独名義にしていた場合であっても、一緒にお金を出し合い購入したり、協力して住宅ローンの返済をしているのであれば財産分与が必要です。
財産分与の形は夫婦の話し合いで決めていく形となるため、どちらか一人が家を引き継ぐという形も可能です。ただ、どちらもその家に住まない、公平に財産分与をするためには家を売却した現金が必要という場合は、不動産売却を考える形になります。
離婚時の不動産売却で必要なことは
離婚によって不動産売却を考える際に気にかけておきたいことが、名義と税金です。
単独名義であれば、名義人の独断で不動産売却をすることができます。この場合、一緒に住宅ローンなどを支払っていたとしても、名義人でない側は勝手に不動産を売却したりすることはできません。それに対し、双方の同意がなければ不動産売却ができないのが、共有名義です。住宅ローン控除を増やすためや、将来的な遺産分割を楽にするために共有名義を選ぶ夫婦は多いものです。メリットの多い共有名義ですが、共有名義状態で不動産売却を選ぶと、離婚を決めた後も売却が完了するまで相手との関係が続くことになります。
こうした状態を避けたい時は、共有名義の解消をした上で不動産売却へと進むことが有効です。この場合、名義人でなくなる側に対し現金を支払うなどの形で清算を行い、名義人となった側は売却完了後に売却額全てを受け取るという形が一般的です。
共有名義解消によって、不動産売却の手続きが行いやすい状態を作れますが、名義解消や不動産売却では思わぬ税金がかかってくることがあります。不動産売却前に財産分与を完了させておくのであれば、財産分与によって贈与税がかからないか、不動産売却によって多額の譲渡所得税がかかることがないかなど、細かい点までしっかり確認しておくと良いでしょう。
最初に税金についてまで考えておくことで、財産分与や不動産売却完了後にトラブルが起きにくい状態を作れます。
住宅ローン返済中の物件も売却できるの?
住宅ローンを利用して購入した不動産は、ローンが完済するまでの間、お金を貸した金融機関が抵当権を所有する形となります。そのため、ローンが残っている間は自由に売却できないことが殆どです。そのため、住宅ローンが残った状態で離婚をする場合は、どちらか一方が完済までローンを支払い続ける必要があるのではないかと考える人もいるでしょう。
名義を引き継いだ側が、今後もその家に住み続ける場合は住宅ローンの完済を目指していく形がおすすめです。ただ、財産分与のために現金が必要な場合は、債権者の同意を得て不動産を売る任意売却という形で不動産を手放すことが可能です。そのために必要となるのが、ローン残高の確認です。
不動産の売却額で残ったローンを全て返済できる場合は、そのまま売却という形を選ぶと良いでしょう。ただ、残債が多く残ってしまう場合は、名義人となった側の負担が大きく残ることになります。住宅ローンが残っている場合は、離婚後の生活についても考えた上で、不動産をどうするか話し合いをしていくと良いでしょう。
住宅ローン返済中の不動産は、婚姻中に行った住宅ローンの返済額などを参考に、財産分与の割合を決めていく形となります。
守谷市で離婚と不動産売却を考えたときの全体の流れ(5ステップ)
離婚が決まりそうな段階で多くの方が不安に感じるのが、「何から手を付ければよいのか」という点です。家は金額が大きく、名義や住宅ローンの条件によって進め方が変わるため、感情面の整理と並行して手続きを進める必要があります。守谷市でマイホームの売却を検討している方向けに、全体のステップを整理しました。
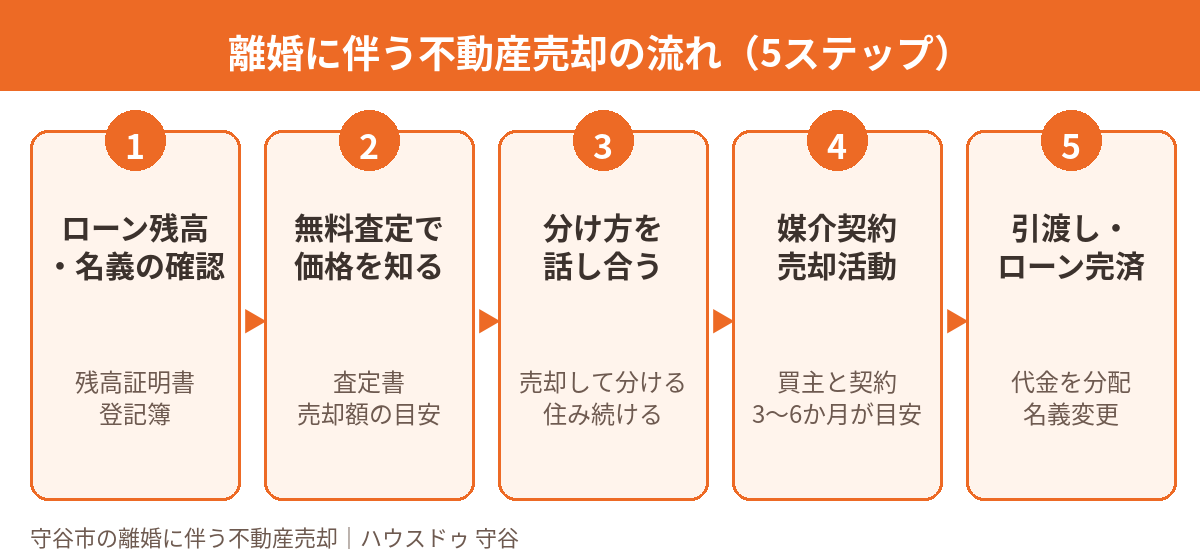
- ローン残高と名義の確認:金融機関の残高証明書(ローン残高がわかる書類)と、法務局の登記簿(登記事項証明書)で、名義人・持分・抵当権の有無を確認します。ここが全ての出発点です。
- 査定で売却価格の目安を知る:不動産会社に査定を依頼し、いくらで売れそうかを把握します。価格がわからないままでは、分け方の話し合いが進みません。複数社に査定を依頼して比較する方法もあります。
- 家の分け方を話し合う:売却して現金で分けるのか、どちらかが住み続けるのかを決めます。条件に納得できるまで、書面に残しながら進めることが大切です。
- 媒介契約・売却活動:不動産会社と媒介契約を結び、買主を探します。仲介の場合、売却完了までの期間は3〜6か月程度が一つの目安です(物件や市況によって前後します)。
- 引渡し・ローン完済・分配:売買契約・決済の日に、売却代金でローンを完済して抵当権を抹消し、残った代金を取り決めた割合で分けます。
必要書類は、売却する物件の権利証(登記識別情報)、本人確認書類、実印と印鑑証明書、ローンの契約内容がわかる書類などが一般的です。共有名義の場合は共有者全員分が必要になります。
離婚時の不動産の分け方|3つの選択肢を比較
離婚時の不動産の扱いは、大きく分けて3つです。どれが良いかは、住宅ローンの残り具合、子どもの学区や仕事の都合、お二人の資金状況などによって変わります。まずは違いを比較してみましょう。
| 選択肢 | 内容 | 向くケース | 注意点 |
|---|---|---|---|
| ①売却して現金で分ける | 売却代金からローンを返済し、残りを分配する | どちらも住み続けない/ローンを完済できる(アンダーローン) | 売却完了まで時間がかかる。譲渡所得税が関係する場合がある |
| ②どちらかが住み続ける | 一方が家に残り、もう一方に代償金を支払うなどして清算する | 子どもの学区や生活環境を変えたくない | ローン名義・連帯保証の整理、名義変更が必要。借り換えの審査に通らない場合も |
| ③任意売却 | 売却額がローン残債に届かないとき、金融機関の同意を得て売却する | オーバーローンで自己資金も不足している | 金融機関との調整が必要。残った債務の返済計画を立てる必要がある |
売却して現金で分ける方法は、お互いの関係をはっきり整理でき、後からのトラブルを避けやすい点が最大のメリットです。一方で、どちらかが住み続ける場合は、ローンの名義と連帯保証人の扱いを曖昧にしたままにすると、将来トラブルになりやすいため注意が必要です。売却後も住み続けたい場合の選択肢としては、リースバックの解説ページも参考にしてください。
離婚前に売る?離婚後に売る?タイミングの考え方
「いつ売るか」も、よく悩まれるポイントです。結論から言うと、どちらが絶対に有利ということはなく、状況によって選択が変わります。
| タイミング | メリット | デメリット・注意点 |
|---|---|---|
| 離婚前に売却 | 夫婦で協力して手続きができる。共有名義でも署名・押印を集めやすい | 内覧対応など、同居中または別居中でも調整が必要になる |
| 離婚後に売却 | 先に離婚の手続きを進められる | 連絡が取りにくくなり、共有名義の売却が止まるリスクがある |
共有名義の場合、離婚後は元配偶者の署名・押印を得ること自体が難しくなるケースもあります。売却の方向性が決まっているなら、離婚前に売却の段取りまで話し合っておくと、スムーズに進めやすくなります。なお、財産分与を求める権利には期限があり、離婚から2年以内とされています(民法768条)。時間が経つほど選択肢が狭まることもあるため、早めに動くことをおすすめします。
名義・住宅ローン別の注意点
単独名義の場合
名義人本人の判断で売却できますが、婚姻中に築いた財産である場合は、名義に関わらず財産分与の対象になります。どちらか一方の名義だからといって、勝手に売却や名義変更を進めると、後で大きなトラブルになりかねません。
共有名義の場合
売却には共有者全員の同意と書類が必要です。離婚後に連絡が取れなくなると、売りたくても売れない状態になります。事前に「売る」「誰が窓口になる」「代金をどう分ける」を決めておきましょう。
連帯保証人・連帯債務者になっている場合
離婚をしても、ローンの連帯保証人や連帯債務者という立場は自動的には外れません。家に住む側が返済を続ける場合でも、金融機関の了承を得て名義やローンの条件を見直さない限り、元配偶者に支払い義務が残る可能性があります。「住み続ける」を選ぶ場合は、この点を必ず確認してください。
オーバーローン(売却額がローン残債を下回る)の場合
売却価格がローン残債に届かないときは、不足分を自己資金で補うか、金融機関の同意を得て任意売却を検討します。まずは査定で現在の価格を知り、残債との差額を確認することが第一歩です。
売却後に手元に残る金額はいくら?分配の計算例
離婚時の不動産売却では、「売った代金がそのまま手元に入る」わけではありません。ローンの返済や諸費用を差し引いた金額が、実際に分けられる金額です。ここでは、あくまで考え方をつかむための単純な計算例をご紹介します。
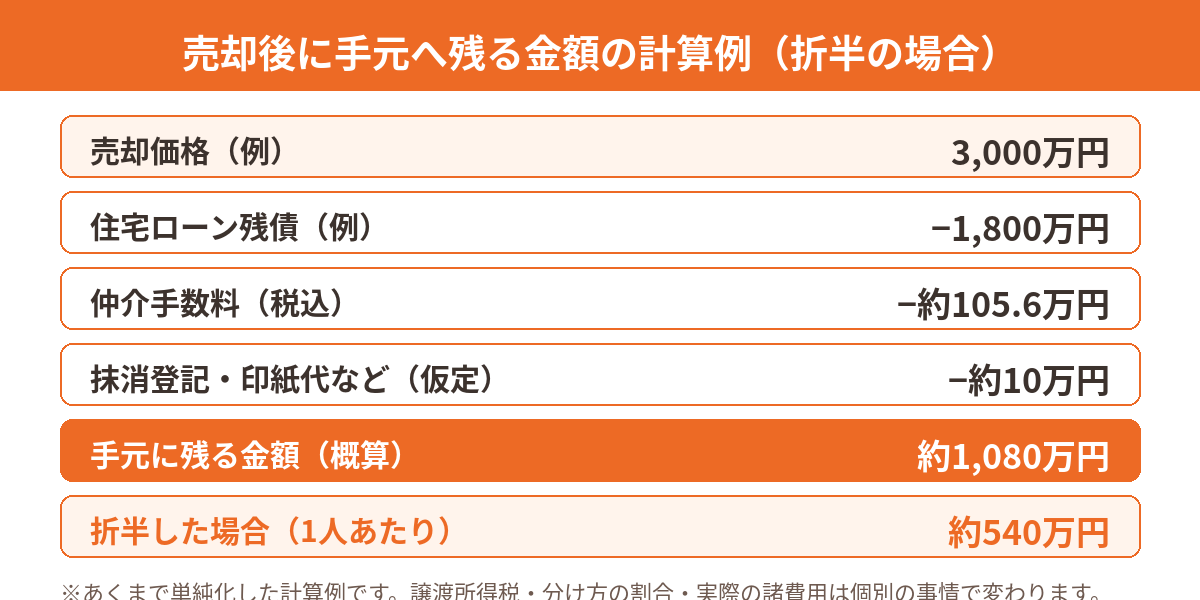
例として、3,000万円で売却でき、ローン残債が1,800万円だった場合を考えます。仲介手数料の上限(売買価格400万円超の場合は「売買価格×3%+6万円+消費税」)は約105.6万円、抹消登記や印紙代などの諸費用を約10万円と仮定すると、手元に残るのは約1,080万円です。折半する場合は1人あたり約540万円となります。実際には、分け方の割合、譲渡所得税の有無、引っ越し費用などによって変わりますので、「目安」として参考にしてください。
離婚に伴う不動産売却の費用と税金
仲介手数料・その他の費用
売却にかかる主な費用は、仲介手数料、住宅ローンの抵当権抹消費用(登録免許税や司法書士報酬)、売買契約書の印紙代などです。ローンの繰り上げ返済手数料がかかる金融機関もありますので、事前に確認しましょう。詳しい税金・費用の整理は不動産売却にかかる税金のページもご覧ください。
譲渡所得税と3,000万円特別控除
売却して利益(譲渡所得)が出た場合は、所有期間が5年を超える場合で約20.315%(所得税・復興特別所得税・住民税)、5年以下の場合は約39.63%の税率で課税されます。ただし、マイホーム(居住用財産)を売却する場合は、一定の要件を満たせば譲渡所得から最大3,000万円を差し引ける特別控除が使えます。住まなくなった日から3年を経過する年の12月31日までに売ることなどが要件です。離婚後に家を出ている側の名義分も、条件を満たせば対象となる場合がありますが、適用の可否は事情により異なります。
財産分与で不動産を渡す場合の課税
財産分与で不動産の名義を相手に移す場合、渡す側に譲渡所得税が課税されることがあります(時価で譲渡したものとみなされるため)。また、受け取る側については、通常の財産分与の範囲であれば原則として贈与税はかかりませんが、分与額が過大な場合は課税される可能性があります。個別のケースでは判断が分かれるため、税理士や税務署への確認をおすすめします。
売却方法の選び方|仲介と買取、リフォームは必要?
売却方法には、市場で買主を探す「仲介」と、不動産会社が直接買い取る「買取」があります。仲介は相場に近い価格を目指せますが、売れるまでに時間がかかります。買取は価格が仲介より低くなる傾向があるものの、早く確実に現金化でき、買主を探す内覧対応が不要です。「早く離婚の手続きを終えたい」「近所に事情を知られたくない」という方には買取が合う場合もあります。詳しくは買取の解説ページと媒介契約の違いをご覧ください。
リフォームについては、売却前に費用をかけて直しても、その分を価格に上乗せできるとは限りません。まずは現状で査定を受け、必要かどうかを担当者に相談してから判断するのが無難です。
離婚の不動産売却で失敗しないための7つのポイント
- まずローン残高と名義(持分)を正確に確認する
- 複数社の査定を比較し、価格の根拠を聞く
- 分け方・割合は口約束にせず、書面(公正証書など)に残す
- 連帯保証人・連帯債務の扱いを必ず確認する
- 譲渡所得税と3,000万円控除など、税金の見通しを事前に立てる
- 売却のスケジュール(引っ越し時期・子どもの学期)を逆算する
- 感情的になりやすい場面は、第三者(不動産会社・弁護士・税理士)を間に入れる
特に、お互いの事情が複雑な場合は、不動産の専門家だけでなく、必要に応じて弁護士・司法書士・税理士といった専門家への相談も検討してください。トラブルになりやすい事例の考え方は不動産売却のトラブル対策でも解説しています。
守谷市・守谷駅周辺の売却事情と地元で相談するメリット
守谷市は、つくばエクスプレスと関東鉄道常総線が利用できる守谷駅を中心に、戸建て・マンションともに住宅地として人気があります。守谷駅周辺、みずき野、けやき台など、エリアによって街並みや住民層、売れやすい物件の条件が異なり、同じ守谷市内でも売却価格は変わります。
地元の事情に詳しい担当者であれば、エリアごとの価格や買主の傾向を踏まえた提案ができます。離婚という繊細な事情を抱えた売却では、地域に根ざした会社に丁寧に話を聞いてもらえる安心感が、納得のいく売却につながります。
ハウスドゥ 守谷がご提案できるサポート
元プロ野球選手の古田敦也さんがイメージキャラクターを務めるハウスドゥ。守谷店では、守谷市の離婚に伴う不動産売却について、次のようなご相談をお受けしています。
- 無料査定:売却価格の目安を把握し、ローン残債との差額を確認できます
- 仲介と買取の両面から提案:スピードを優先するか、価格を優先するか、ご事情に合わせてご提案します
- 売却の進め方の整理:必要書類・スケジュール・費用のお見積りなど、初めての方にもわかりやすくご説明します
売却の相談だけでも構いません。不安なことがあれば、お電話か下記フォームからお気軽にお問い合わせください。査定の流れは不動産査定の解説ページで確認できます。
離婚時は不動産についてしっかり話し合おう
住宅や土地などの不動産は、離婚時に分けることができる財産の一つです。ただ、分与の対象になるかは所有のキッカケや名義の状態によっても変わります。共有財産の場合は売却をして現金という形で財産分与を行うことも可能です。ただ、売却をする場合は名義や残った住宅ローンをどうするか、分与後に思わぬ税金がかかることがないかなどをしっかり確認しておくことが大切です。
▶ あわせて読みたい:守谷市の不動産売却・買取|空き家・相続もハウスドゥ 守谷
離婚と不動産売却に関するよくある質問(FAQ)
Q. 離婚するとき、家は必ず売らなければいけませんか?
いいえ、必ず売る必要はありません。売却して現金で分ける方法のほか、どちらかが住み続けて代償金を支払う方法もあります。ただし、住宅ローンの名義や連帯保証人の整理が必要になるため、事前に確認しておきましょう。
Q. 住宅ローンが残っていても家を売れますか?
売却は可能です。売却代金でローンを完済して抵当権を抹消するのが基本です。売却額がローン残債に届かない場合は、自己資金で補うか、金融機関の同意を得て任意売却を検討します。
Q. 共有名義の相手と連絡が取れないときはどうすればよいですか?
共有名義の不動産は、原則として共有者全員の同意がなければ売却できません。連絡が取れない場合は、弁護士など専門家への相談が必要になることがあります。離婚前に売却の段取りを決めておくのが安心です。
Q. 財産分与はいつまで請求できますか?
離婚から2年以内とされています(民法768条)。期限を過ぎると請求が難しくなるため、早めに話し合いを進めましょう。
Q. 離婚で家を売ると税金はかかりますか?
売却で利益(譲渡所得)が出た場合に課税されます。居住用の家であれば、一定の要件を満たすと最大3,000万円の特別控除が使えます。適用の可否は個別の事情で変わるため、税理士や税務署への確認をおすすめします。
Q. 離婚の事情を周囲に知られずに売却できますか?
買取であれば、広告を出さずに進められる場合があります。仲介の場合でも、進め方についてご相談いただけます。
Q. 売却にはどれくらいの期間がかかりますか?
仲介の場合は3〜6か月程度が一つの目安ですが、物件や市況によって前後します。買取であれば、条件が合えば比較的短期間で進められる場合があります。
▶あわせて読みたい:守谷店の売却査定実績とお客様の声はこちらでご紹介しています。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。