引越しを行うにあたってマイホームや分譲マンションを売る場合には、所得を得ることになるので、税金のことを考えなければなりません。問題はどれだけ所得税等がかかってくるかですが、これは売る物件の所有期間などの状況により異なります。
1:一般的には所得税15%・復興特別所得税0.315%・住民税5%かかる
居住用の自己所有物件を手放す場合には、一般的には5年超は住んでいた(所有していた)ケースが多いです。
取得日から売却日の属する年の1月1日までが5年超であれば、不動産売却の所得に対し、所得税15%・復興特別所得税0.315%・住民税5%の計20.315%かかってきます。
所得税・復興特別所得税・住民税と3種類の税金がかかりますが、いずれも所得にかかる税金です。違いは所得税が国に納める税、復興特別所得税は国に納めるもののうち東日本大震災の復興財源となる税、住民税はお住まいの地方自治体に納める税という点です。
また20.315%の税金は、例えば物件の売却代金が9,000万円になるとして、9,000万円×20.315%と計算するわけではありません。
物件の取得費が2,500万円、売るのにかかった諸費用(譲渡費用)が500万円とすれば、かかる税金は(9,000万円-2,500万円-500万円)×20.315%=1,218万9,000円と計算されます。要は所得計算にあたり、売却代金から取得費と譲渡費用は差し引けます。
取得費は物件を買ったときの金額から建物の価値減少額を差し引いたもの、譲渡費用は売買契約書に貼る印紙代や仲介業者へ支払う手数料などが該当します。
取得費が不明な場合は、売却代金の5%とすることができますので、取得費と譲渡費用が不明であっても売却代金に税率をかけて計算する必要は無く、売却代金の95%に税率をかけて計算できます。
取得費と譲渡費用のほかにも差し引ける特別控除もあるのですが、これは次の所有期間5年以下に該当する物件の売却に関して説明します。
2:5年以下の短期保有物件は 所得税30%・復興特別所得税0.63%・住民税9%
取得日から売却日の属する年の1月1日までがもし5年以下と短いようですと、税負担があわせて39.63%と倍に増えることに気をつけてください。
所有期間が短い物件の税率を高くしているのは、不動産の値上がり益で儲けることに対して抑制するためで、持家以外の投資物件などにも適用されます。
ただし事業用や貸付用でない居住用物件であれば、短期と長期を問わず所得を最大3,000万円引き下げる特別控除の特例を受けることができます。
特例を受ける要件に関しての主な留意点は、下記のとおりです。
・親族に売却するものでは無い
・売却物件または新居で住宅ローン控除を受けていない・受ける予定がない
住宅ローン控除とは、住宅ローンを組んで住まいを購入した際に、原則13年にわたり年末ローン残高の0.7%を所得税額から差し引くことができる控除です。
物件の売却代金が9,000万円、取得費2,500万円、譲渡費用500万円のケースで短期に該当する場合でも、特別控除3,000万円を差し引けば、税額は(9,000万円-2,500万円-500万円-3,000万円)×39.63%=1,188万9,000円となります。
所有期間5年超の長期に該当し特別控除3,000万円を差し引くのであれば、かける税率は20.315%ですので、このおよそ半額の609万4,500円に下がります。
3:所得税10%・復興特別所得税0.21%・住民税4%の軽減税率が適用されることも
長期保有の物件でも所有期間10年超などの要件を満たすと、20.315%より3分の2程度に下がる軽減税率が適用されることがあります。
具体的には、所得税10%・復興特別所得税0.21%・住民税4%の計14.21%に下がります。ただだし所得が6,000万円を超える部分には軽減税率が適用されず、20.315%となります。
軽減税率が適用される主な要件は
・取得日から売却日の属する年の1月1日まで所有期間・居住期間10年超
・親族に売却するものでは無い
物件の売却代金が9,000万円、取得費2,500万円、譲渡費用500万円のケースで上記および3,000万円特別控除の要件を満たした場合は、税額は(9,000万円-2,500万円-500万円-3,000万円)×14.21%=426万3,000円となります。
ただし例えば、売却代金-取得費-譲渡費用-3,000万円の差引所得が7,000万円と6,000万円を超えている場合は、6,000万円×14.21%+(7,000万円-6,000万円)×20.315%=1,055万7,500円と計算されます。
守谷市で不動産を売ったときの譲渡所得と税金の計算方法
ここまでで税率の考え方を見てきましたが、実際に「いくら税金がかかるのか」を知るには、譲渡所得の計算方法を押さえておく必要があります。守谷市内のマンション・一戸建て・土地のどれを売る場合でも、計算の流れは全国共通です。

譲渡所得の基本の計算式
不動産を売ったときの譲渡所得は、「売却代金 − (取得費 + 譲渡費用)− 特別控除」で求めます。ここで出た課税譲渡所得に、前半でご紹介した税率(長期20.315%・短期39.63%など)を掛けたものが、所得税・復興特別所得税・住民税を合わせた税金の目安です。売却代金そのものに税率を掛けるわけではない点が、最も誤解されやすいところです。
取得費とは?わからないときの概算取得費5%
取得費は、購入代金に仲介手数料・登記費用・印紙税などの購入時の諸費用を足し、そこから建物の減価償却費相当額を差し引いた金額です。土地は減価しませんが、建物は年数とともに取得費が目減りします。購入時の売買契約書や領収書が見つからず取得費が不明な場合や、実際の取得費が売却代金の5%を下回る場合は、売却代金の5%を概算取得費として使えます。古くから守谷市にお持ちのご実家や相続した物件では、この方法を使うケースが少なくありません。
譲渡費用に含められるもの
譲渡費用は、売却のために直接かかった費用です。主なものは次のとおりです。
- 売却時の仲介手数料(詳しくは仲介手数料の記事も参考になります)
- 売買契約書に貼る印紙税
- 土地の境界を確定するための測量費
- 建物を解体して更地で売る場合の解体費用(売却のために必要だったと認められる場合)
- 売却のために行った借家人の立退料や、抵当権抹消に伴う費用など
これらの領収書は、確定申告の際に必要になることがあるため、売却後も保管しておきましょう。
計算例:売却額4,000万円のケース
例えば、守谷市のご自宅を4,000万円で売却し、取得費(減価償却後)が2,500万円、譲渡費用が150万円だったとします。譲渡所得は4,000万円 − 2,500万円 − 150万円 = 1,350万円です。
| パターン | 課税譲渡所得 | 税金の目安(所得税・復興特別所得税・住民税の合計) |
|---|---|---|
| 居住用の3,000万円特別控除が使える場合 | 0円(1,350万円 − 3,000万円 < 0) | 0円 |
| 控除なし・長期(5年超) | 1,350万円 | 約274万円(20.315%) |
| 控除なし・短期(5年以下) | 1,350万円 | 約535万円(39.63%) |
このように、同じ売却価格でも、特例が使えるか・所有期間がどちらかによって、税金の額は大きく変わります。上の数字はあくまで目安であり、実際の税額は個別の事情で異なりますので、正確な金額は税務署や税理士にご確認ください。
所有期間による税率の違いと早見表
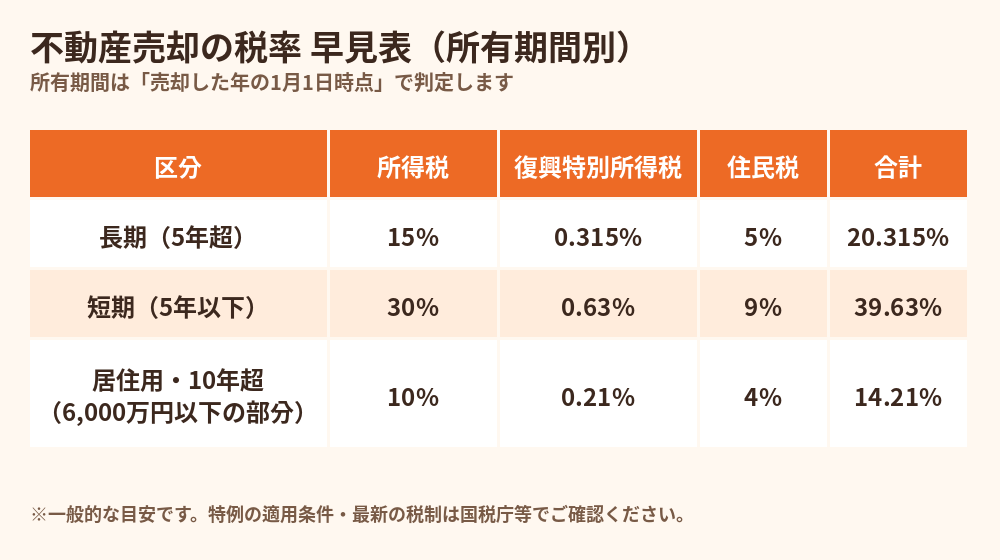
所有期間は、実際に売却(引渡し)した日ではなく、売却した年の1月1日時点で5年を超えているかどうかで判定します。たとえば取得から4年11か月で売っても、売却が翌年の1月1日以降になれば長期扱いに変わる場合があります。売却時期を少しずらすだけで税率が約半分になる可能性があるため、売却のスケジュールを立てる際はこの点を必ず確認してください。
10年超所有の居住用財産に使える軽減税率
居住用財産を売却し、所有期間が売却した年の1月1日時点で10年を超えている場合は、譲渡所得のうち6,000万円以下の部分について、所得税10%・復興特別所得税0.21%・住民税4%(合計14.21%)の軽減税率が使えます。3,000万円特別控除と併用できるため、長く住んだ守谷市のご自宅を売却する方には大きな節税になります。
不動産売却で使える主な特例と節税の考え方
不動産売却の税金を抑える最大のポイントは、使える特例を漏れなく把握することです。ここでは、守谷市での売却でよく関わる特例を整理します。
居住用財産の3,000万円特別控除
マイホームを売ったときは、譲渡所得から最大3,000万円を差し引ける特例があります。住まなくなった日から3年を経過する日の属する年の12月31日までに売ることなどが要件で、親子・夫婦など特別な関係にある人への売却は対象外です。また、前年・前々年にこの特例や買換え特例を使っている場合も使えないため、事前確認が欠かせません。
相続した空き家の3,000万円特別控除
相続した古い空き家(原則として昭和56年5月31日以前に建築された家屋)を、耐震リフォームまたは解体したうえで売却する場合は、一定の要件のもとで最大3,000万円を控除できる特例があります。現行制度では2027年12月31日までの売却が対象とされています。空き家の売却は不動産買取という選択肢もあり、要件の確認と合わせて検討するとよいでしょう。
相続税の取得費加算の特例
相続や遺贈で取得した不動産を、相続税の申告期限の翌日から3年以内に売却した場合は、支払った相続税のうち一定額を取得費に加算できます。取得費が増える分だけ譲渡所得が減るため、特例の適用を受けると税金を抑えられます。
買換え特例と譲渡損失の損益通算・繰越控除
住み替えで新居を購入する場合は、一定の要件で譲渡益への課税を将来に繰り延べる「買換え特例」や、売却で損失が出たときにほかの所得と損益通算し、通算しきれない分を繰り越せる特例があります。これらは3,000万円特別控除とは併用できない点に注意が必要です。
節税のためにできる実務的な準備
- 購入時の売買契約書・領収書・登記関係の書類を探して取得費を証明できるようにする
- 譲渡費用になるものを漏れなく集める
- 所有期間が5年超・10年超になる時期を確認し、売却時期を検討する
- 使える特例の要件を満たしているか、売却前に確認する
- ローンが残っている場合は完済方法や抵当権抹消の費用も含めて資金計画を立てる
なお、売却の進め方全体については不動産売却の流れの記事、媒介契約の種類については媒介契約3種類の違いの記事で詳しく解説しています。
税金の納め方と確定申告の時期
不動産を売却して譲渡所得が生じた場合は、売却した年の翌年に確定申告を行います。申告期間は例年2月16日から3月15日ごろで、所得税・復興特別所得税はこの期限までに納付します。住民税は申告内容をもとに市区町村で計算され、通常は翌年度の6月ごろに納税通知書が届きます。3,000万円特別控除などの特例を使って税金が0円になる場合でも、特例を受けるためには確定申告が必要ですので、忘れないようご注意ください。
また、売却時には税金のほかに、住宅ローンの残債の返済や抵当権抹消の費用、引越し費用なども必要になります。税金の納付時期が売却の翌年になるため、手取り額を使い切ってしまわず、納税資金を残しておくことが大切です。
相続や離婚に伴う売却では、税金の扱いが異なる場合があります。離婚時の財産分与については離婚時の不動産売却の記事も併せてご覧ください。
不動産売却の税金についてよくある質問
Q. 不動産を売ったら必ず税金がかかりますか?
A. 売却益(譲渡所得)が出た場合にかかります。購入時より安く売って損失が出た場合や、居住用の3,000万円特別控除などで課税譲渡所得が0円になる場合は、所得税・住民税はかかりません。ただし特例を受けるには確定申告が必要です。
Q. 取得費がわからないときはどうすればよいですか?
A. 売買契約書などが見つからない場合は、売却代金の5%を概算取得費として計算できます。実際の取得費が5%より小さい場合も同様です。まずは契約書や通帳などで確認しましょう。
Q. 住民税はいつ、どのように納めますか?
A. 確定申告の内容をもとに市区町村が計算し、翌年度の6月ごろに納税通知書が届きます。給与から天引きされている方でも、不動産売却分は別途納付となる場合があります。
Q. 所有期間が5年ちょうどくらいの場合、売却時期はどう考えればよいですか?
A. 所有期間は売却した年の1月1日時点で判定するため、年をまたぐだけで長期扱いになる場合があります。税率の差が大きいので、売却のスケジュールは早めに確認してください。
Q. 3,000万円特別控除は誰でも使えますか?
A. 居住用財産であることや、親族などへの売却でないことなどの要件があります。前年・前々年に同じ特例を使っていないかも確認が必要です。詳細は税務署や税理士にご相談ください。
Q. 税金が心配で売却をためらっています。どこに相談すればよいですか?
A. 守谷市での売却であれば、ハウスドゥ 守谷までお気軽にご相談ください。売却の流れや費用の概算はお伝えできます。個別の税額の確定は、税務署や税理士へのご確認をおすすめします。
不動産売却の税金は、制度が複雑で、売却の方法や時期によって結果が大きく変わります。守谷市での売却をお考えの方は、土地の売却・マンションの査定などの記事もあわせてご覧のうえ、ハウスドゥ 守谷へお気軽にご相談ください(電話:0120-565-072)。
まとめ
不動産売却にかかる所得税などの税金は、売却代金そのものではなく、取得費(または売却代金の5%)と譲渡費用を差し引いた所得に税率をかけて計算します。この税率は20%となることが多いですが、所有期間等により変動する点にも注意してください。
そして居住用の不動産を売却するのであれば、所得は最大3,000万円減らせるので、取得費がきちんとわかっているのであれば税金がかからないことも多く、売主側が税金面で大きな心配をする必要はありません。
税金を払うことになった場合、サラリーマンや年金受給者に関しての住民税は給与や年金から差し引かれますが、一方で所得税と復興特別所得税に関しては、売却した年の翌年3月15日までに売主自身で納税が必要になります。
売った段階で試算額を提示する業者もありますが、100万円以上の多額の納税が見込まれる場合は、資金を事前に貯めておいた方がよいと売主にアドバイスすることも有効です。
▶ あわせて読みたい:守谷市の不動産売却・買取|空き家・相続もハウスドゥ 守谷
▶あわせて読みたい:守谷店の売却査定実績とお客様の声はこちらでご紹介しています。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。