相続が発生すると、「相続放棄は3か月」「相続税の申告は10か月」など、いくつもの期限が同時進行で動き出します。その中でも特に見落とされがちなのが、相続税の申告・納税期限(10か月)と、その手前で終わらせておくべき準確定申告(4か月)です。
この記事では、相続税の申告期限の正確な数え方、準確定申告との違い、遺産分割協議が終わっていない場合の対応、そして期限を過ぎたときのペナルティまで、守谷市・つくばみらい市・常総市・坂東市・柏市で不動産を扱うハウスドゥ守谷が解説します。
相続税の申告・納税期限は「10か月」
相続税の申告と納税の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内と定められています(相続税法第27条)。「死亡日」ではなく「死亡を知った日」が起算点になる点に注意してください。
期限日の数え方
たとえば2026年3月10日に死亡を知った場合、10か月後の応当日である2027年1月10日が申告期限です。期限日が土日・祝日にあたる場合は、翌開庁日まで延長されます。
期限までにやることは多い
10か月という期間は、相続人からすると長いようで実際は短く感じられることがほとんどです。相続人の確定、遺産の調査・評価、遺産分割協議、申告書の作成、納税資金の確保までを、この期間内にすべて終える必要があります。
準確定申告の期限は「4か月」
相続税の申告より前に済ませておくべき手続きが準確定申告です。準確定申告とは、亡くなった方が生前に得ていた所得について、本人に代わって相続人が行う所得税の確定申告のことです。
準確定申告が必要になるケース
被相続人が個人事業を営んでいた場合、複数の年金・給与所得があった場合、不動産所得(賃貸経営など)があった場合などは、準確定申告が必要になることがあります。
期限は相続開始を知った日の翌日から4か月以内
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。相続税の申告期限(10か月)よりも前に到来するため、スケジュールを混同しないよう注意が必要です。期限を過ぎると、無申告加算税や延滞税が課される可能性があります。
相続税申告までの期限一覧(早見表)
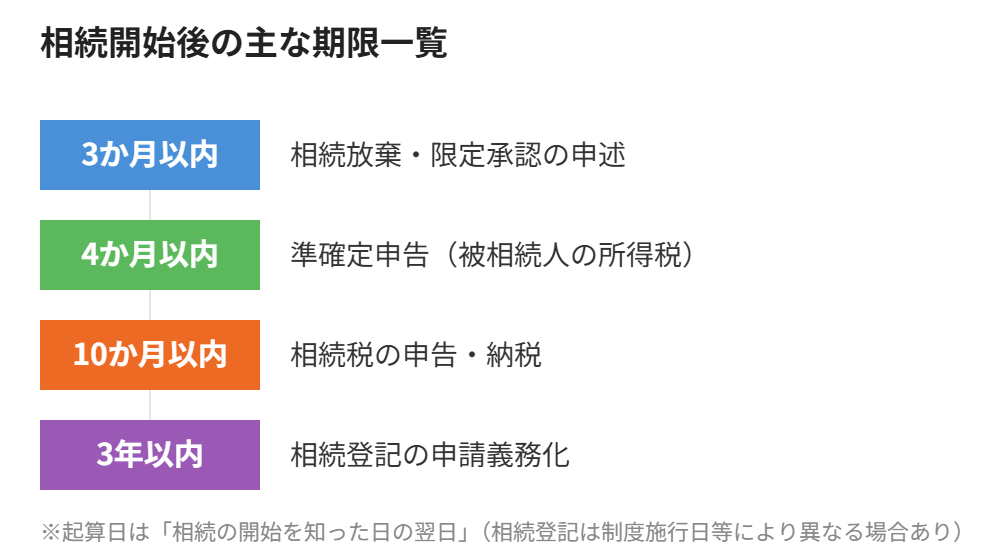
相続発生後に生じる主な期限を、時系列順に整理します。
- 3か月以内:相続放棄・限定承認の申述期限(家庭裁判所)
- 4か月以内:準確定申告(被相続人の所得税)
- 10か月以内:相続税の申告・納税
- 3年以内:相続登記の申請義務化(2024年4月1日施行)
このように、相続税の申告期限(10か月)は、相続放棄(3か月)・準確定申告(4か月)という2つの手前の期限をクリアした先にあります。どれか1つでも遅れると、後続の手続き全体がずれ込みやすくなります。
遺産分割協議が終わっていない場合はどうする?
遺産分割協議そのものには、法律上の期限はありません。相続人全員の合意があれば、相続開始から何年経過していても協議を行うことができます。
ただし申告期限までに分割が終わらないと不利になる
相続税の申告期限(10か月)までに遺産分割協議が調わない場合、「未分割」の状態のまま、いったん法定相続分で仮の申告・納税を行う必要があります(国税庁タックスアンサーNo.4208)。この場合、配偶者の税額軽減や小規模宅地等の特例など、多くの節税特例が原則として使えません。
ただし「申告期限後3年以内の分割見込書」を提出しておけば、後日遺産分割が確定した時点で更正の請求を行い、特例の適用を受け直すことができます。
2023年民法改正で生じた「10年」の期限にも注意
2023年4月1日施行の改正民法により、遺産分割で特別受益・寄与分を主張できるのは、原則として相続開始から10年以内という制限が新設されました。遺産分割協議自体に期限ができたわけではありませんが、具体的相続分による分割を望む場合は、この10年という区切りを意識しておく必要があります。
期限を過ぎるとどうなる?(ペナルティ)
相続税の申告・納税が期限に間に合わなかった場合、主に次のようなペナルティが課される可能性があります。
- 無申告加算税:申告そのものをしなかった場合に課される(税額に応じて15〜20%程度)
- 延滞税:納税が遅れた日数に応じて課される利息に相当する税金
- 特例の不適用:配偶者控除・小規模宅地等の特例などが期限内申告を要件とする場合がある
不動産が遺産に含まれる場合、評価や分割協議に時間がかかりやすく、気づけば申告期限が目前ということも少なくありません。早めに専門家(税理士・司法書士)へ相談し、並行して不動産の扱い(売却するか、共有のまま残すか)の方針を固めておくことが、期限内申告への近道です。
相続税の申告が必要な人・不要な人|基礎控除の計算
相続税の申告は、遺産を取得した人すべてに必要なわけではありません。課税対象となる財産の額が基礎控除額を超える場合に、申告と納税が必要になります。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
| 法定相続人の数 | 基礎控除額の目安 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
財産の額がこの金額以下であれば、原則として申告は不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合でも、これらの特例を受けるためには申告が必要です。「納税額がないから申告しなくてよい」と思い込まないよう注意してください。
不動産が遺産の中心になりやすい守谷市のケース
守谷市やつくばみらい市、常総市、坂東市、柏市では、遺産のうち自宅や土地などの不動産が大きな割合を占めるご家庭が少なくありません。不動産は預貯金と違って分けにくく、評価額の計算にも時間がかかります。そのため「いつまでに何をするか」を早めに整理しておくことが、相続税の期限対策の第一歩になります。
相続開始から申告までのスケジュール|いつ何をするか
相続税の申告期限である10か月は、他の手続きの期限と重なって進みます。下の図は、一般的な期限を時系列に並べた目安です。
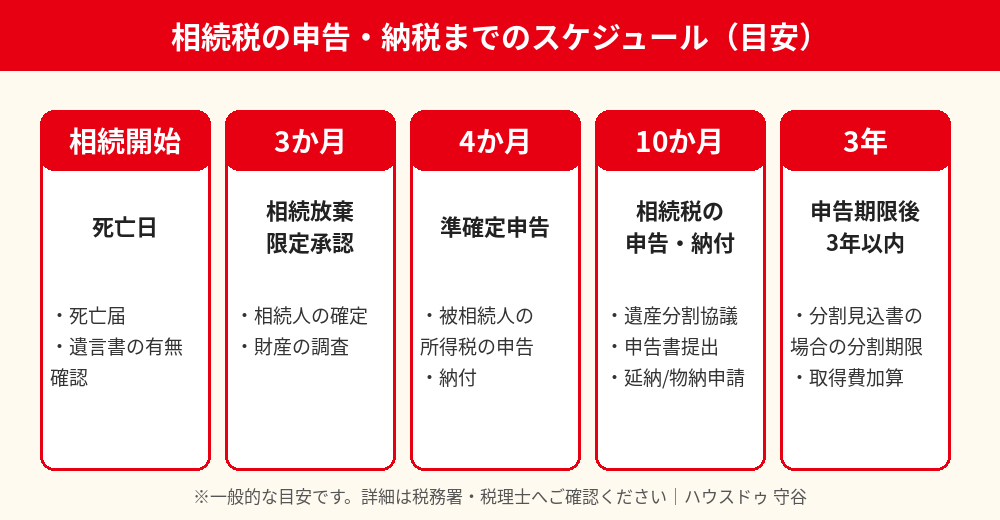
| 時期の目安 | やること | ポイント |
|---|---|---|
| 〜1か月 | 遺言書の有無の確認・相続人の調査 | 戸籍を集めて相続人を確定する |
| 〜3か月 | 財産・債務の調査、相続放棄・限定承認の判断 | プラスの財産とマイナスの財産の全体像を把握 |
| 〜4か月 | 準確定申告(必要な場合) | 被相続人の所得税を相続人が申告・納付 |
| 〜8か月 | 不動産の評価、遺産分割協議、税理士への相談 | 専門家への依頼は余裕をもって |
| 〜10か月 | 相続税の申告書提出と納付 | 延納・物納を希望する場合は期限内に申請 |
相続税の納付方法と納税資金の準備|延納・物納・売却
相続税は原則として、申告期限までに現金で一括納付します。遺産の大半が不動産で、すぐに納税できる現金が足りない場合に、事前に考えておきたい対策が3つあります。
延納とは|分割で納付する制度
延納は、金銭で一括納付することが難しい場合に、年単位で分割して納付する制度です。申請書の提出が必要で、原則として担保の提供や利子税の負担が発生します。申告期限までに申請する必要があるため、「納付が難しそうだ」と感じた時点で早めに税務署へ相談しましょう。
物納は延納でも難しい場合の最終手段
物納は、延納によっても金銭で納付することが困難な場合に限り、不動産などの財産で納める制度です。どの不動産でも物納できるわけではなく、境界が不明確な土地や権利関係に問題のある不動産などは受け付けられないことがあります。
不動産を売却して納税資金をつくる方法
相続した不動産を売却して納税資金に充てる方法もあります。売却して現金に換えたうえで相続人で分ける換価分割は、分けにくい不動産を公平に分ける手段としても使われます。売却には査定・媒介契約・買主探しなどで通常数か月かかるため、申告期限から逆算して早めに動くことが重要です。相続不動産の売却の進め方は相続不動産の売却期限|3年10か月から逆算【2026】で詳しく解説しています。
相続した不動産を売るときの税金対策|取得費加算と3,000万円控除
相続した不動産を売却すると、売却益に対して譲渡所得税がかかります。相続税の申告期限と並行して知っておきたい、代表的な対策は次の2つです。
相続税の取得費加算の特例
相続や遺贈で取得した財産を、相続税の申告期限の翌日から3年以内に売却した場合、支払った相続税額のうち一定額を、譲渡した不動産の取得費に加算できる特例です。売却益が小さくなり、譲渡所得税の負担を軽くできる可能性があります。
空き家の3,000万円特別控除
被相続人が一人で住んでいた家など、一定の要件を満たす空き家を売却した場合は、譲渡所得から最大3,000万円を控除できる特例があります。売却時期や建物の要件があるため、売却を決める前に確認が必要です。柏市の事例は柏市の相続空き家|3000万円控除と売却の進め方【2026】も参考になります。
相続税の申告で準備する書類と税理士への相談
申告書の作成には、戸籍謄本、遺産分割協議書、不動産の登記事項証明書、固定資産税の評価証明書、預貯金の残高証明書など、多くの書類が必要です。不動産が複数ある場合や土地の評価が複雑な場合は、相続税に詳しい税理士に依頼するのが一般的です。
税理士・事務所を選ぶときの考え方
税理士事務所によって、相続税の取り扱い件数や得意分野が異なります。相談の際は「相続税の申告実績があるか」「不動産評価に対応しているか」「売却後の譲渡所得の申告まで相談できるか」を確認すると安心です。ハウスドゥ守谷では、不動産の査定や売却の進め方についてご相談を承り、税務の個別判断が必要な部分は税理士などの専門家と連携してご案内しています。
相続登記の期限も忘れずに
相続登記の申請は義務化されています。詳しくは相続登記の義務化はいつから?過料10万円の条件と正当な理由をご覧ください。
相続税の期限で失敗しないための対策まとめ
期限に関するよくある失敗の理由は、「財産調査に時間がかかる」「遺産分割協議がまとまらない」「不動産の評価を後回しにする」の3つです。対策として、次の順序で進めることをおすすめします。
- 相続が始まったら、まず期限の起算日(死亡を知った日)を書き留める
- 3か月以内に財産・債務の全体像をつかむ
- 不動産がある場合は早めに査定を受け、評価額の目安と売却の可否を把握する
- 遺産分割の方針(現物分割・換価分割・代償分割)を相続人で話し合う
- 納税資金に不安があれば、延納・売却を含めて期限の半年前までに方針を決める
よくある質問
Q1. 相続税の申告期限を1日でも過ぎたらペナルティになりますか?
原則として期限の翌日から無申告加算税・延滞税の対象になります。やむを得ない事情がある場合は税務署への相談・延長制度の活用を検討してください。
Q2. 準確定申告は必ずしなければいけませんか?
被相続人に一定以上の所得があった場合など、要件に該当する場合のみ必要です。不要なケースもあるため、判断に迷う場合は税務署または税理士に確認することをおすすめします。
Q3. 遺産分割協議が終わらないまま相続税を申告することはできますか?
できます。法定相続分で仮の申告・納税を行い、「申告期限後3年以内の分割見込書」を提出しておけば、後日分割が確定した際に特例の適用を受け直せます。
Q4. 相続税の申告と、不動産の売却はどちらを先にすべきですか?
申告期限(10か月)に間に合わせることを優先しつつ、不動産の売却は半年前後かかることを見込んで並行して進めるのが現実的です。売却によって得た資金を納税に充てたい場合は、早めの査定・売却活動の開始が重要です。
Q5. 準確定申告と相続税申告、どちらが先ですか?
準確定申告(4か月以内)の方が期限が早く到来します。相続税申告(10か月以内)より前に完了させる必要があります。
Q6. 相続登記の3年以内という期限と、相続税申告の10か月という期限は別物ですか?
別物です。相続税の申告・納税期限は10か月、相続登記の申請義務化による期限は3年以内(2024年4月1日以降に相続を知った場合、または同日より前に発生していた相続は同日から3年以内)です。両方とも期限管理が必要です。
▶あわせて読みたい:守谷市で不動産売却するなら|相場と流れ・費用2026/相続不動産の売却期限|3年10か月から逆算【2026】
Q7. 相続税の延納とはどのような制度ですか?
金銭で一括納付することが難しい場合に、分割して納付する制度です。申請書の提出と担保の提供、利子税の負担が原則として必要で、申告期限までに手続きを行います。詳しくは税務署または税理士へご相談ください。
Q8. 相続税の基礎控除はいくらですか?
「3,000万円+600万円×法定相続人の数」で計算します。たとえば法定相続人が3人の場合は4,800万円です。財産の額が基礎控除以下なら、原則として申告は不要です。
Q9. 相続税の申告は税理士に頼むべきですか?
申告は自分で行うこともできますが、不動産が複数ある場合や土地の評価が複雑な場合、特例を使う場合は、相続税に詳しい税理士へ相談するのが一般的です。不動産の査定や売却のご相談は、ハウスドゥ守谷でも承っています。
まとめ
相続税の申告期限は「知った日の翌日から10か月以内」、その手前に準確定申告(4か月以内)という期限もあります。遺産分割協議自体に期限はありませんが、申告期限までに分割が終わらないと、多くの節税特例が使えなくなる可能性があります。
守谷市・つくばみらい市・常総市・坂東市・柏市で相続した不動産の扱いにお悩みの方は、ハウスドゥ守谷へお気軽にご相談ください。売却を含めた選択肢を、期限から逆算してご提案します。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。