「保険証券が見つからない」「請求していいのか分からない」——親御さんが亡くなったあと、相続手続きに追われる中で生命保険の死亡保険金がそのままになっているケースは少なくありません。実は死亡保険金の請求権には原則3年という明確な期限があり、うっかり忘れたまま放置すると受け取れなくなる可能性があります。守谷市・つくばみらい市・常総市・坂東市で相続や実家じまいのご相談を受けているハウスドゥ!守谷店が、死亡保険金の請求期限・必要書類・受取人の手続きの流れを一次情報にもとづいて解説します。
死亡保険金の請求期限は原則3年
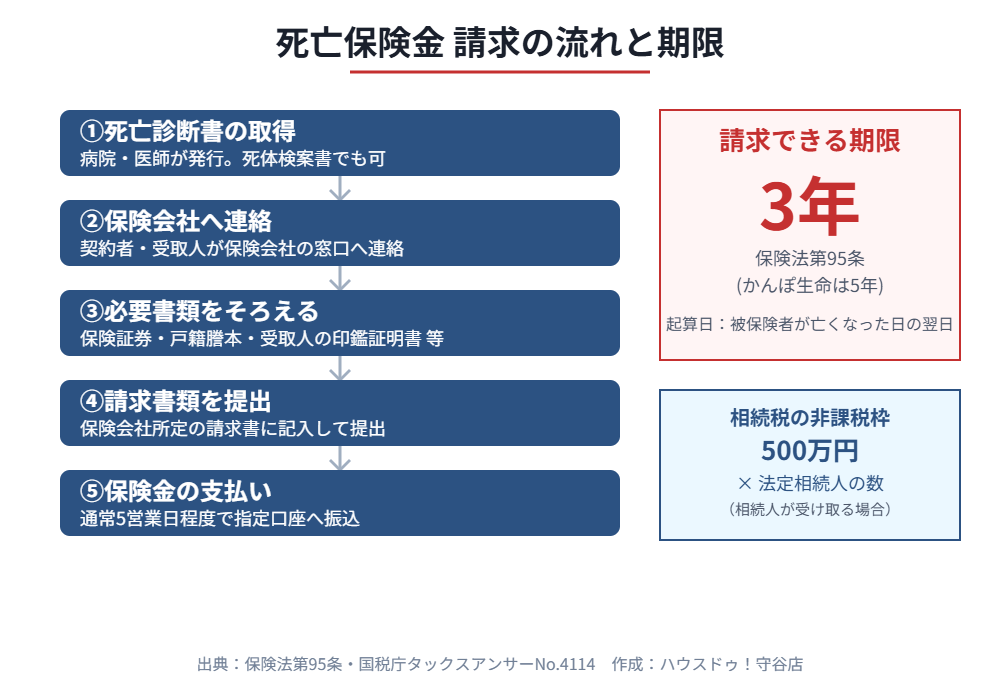
生命保険の死亡保険金を受け取る権利(保険金請求権)は、保険法第95条により、権利を行使できるときから3年間請求しないと時効によって消滅するとされています。生命保険の場合、権利を行使できるとき=被保険者が死亡した日の翌日が起算日になります。
ただし、かんぽ生命(旧簡易保険)は根拠法が異なり、請求期限が5年となっている点に注意が必要です。契約している保険会社によって扱いが異なるため、保険証券や約款で確認するか、保険会社のコールセンターに問い合わせるのが確実です。
3年を過ぎると必ず受け取れなくなるわけではない
法律上は3年で時効消滅すると定められていますが、実務上は時効の主張(時効の援用)を保険会社が行わない限り、3年を過ぎても請求に応じてもらえるケースが多いのが実情です。とはいえ、時効を主張されれば法的には保険金を受け取れなくなるリスクがあるため、気づいた時点ですぐに保険会社へ連絡することが重要です。
死亡保険金の請求先が分からないときの調べ方
「親がどの保険会社と契約していたか分からない」という相談も多くあります。まずは自宅にある保険証券・保険料の引き落とし通帳・郵便物(保険会社からの案内はがき等)を確認してください。
それでも見つからない場合は、一般社団法人 生命保険協会の「生命保険契約照会制度」を利用すると、加盟する生命保険会社に契約の有無を一括で照会できます。相続人であれば利用可能で、戸籍謄本等の提出が必要です。
死亡保険金の請求に必要な書類
必要書類は保険会社ごとに多少異なりますが、一般的には次の書類が求められます。
- 保険会社所定の請求書(死亡保険金請求書)
- 保険証券
- 死亡診断書(または死体検案書)の写し
- 被保険者(故人)の住民票除票または戸籍謄本
- 保険金受取人の戸籍謄本
- 保険金受取人の印鑑証明書・実印
- 受取人本人であることを確認できる本人確認書類
死亡診断書は、病院で亡くなった場合は主治医、事故等の場合は監察医が発行し、死亡届の提出時に原本を役所へ提出するため、事前にコピーを複数枚取っておくと相続の他の手続き(年金・銀行口座の解約等)でも使い回せて効率的です。
保険会社ごとの必要書類の違い(例)
大手生命保険会社の公式サイトでも必要書類の案内がありますが、細部は契約内容によって異なります。契約している保険会社が分かっている場合は、以下のように会社名で検索すると案内ページが見つかりやすくなっています。
- 日本生命・第一生命・住友生命・明治安田生命などの大手生保:各社のマイページまたはコールセンターから請求書類一式を取り寄せ
- かんぽ生命(郵便局):郵便局窓口またはかんぽ生命コールセンターで手続き(請求期限5年)
- アフラック・オリックス生命・メットライフ生命などの外資系・損保系生保:各社カスタマーセンターへ連絡
- 都道府県民共済・JA共済・コープ共済などの共済:各共済の窓口またはコールセンターへ連絡
いずれの場合も、まずは保険会社(共済)に電話し、死亡した旨と保険証券番号を伝えると、請求に必要な書類一式を郵送してもらえるのが一般的な流れです。
死亡保険金は相続財産に含まれるのか
相続の手続きを進める中でよくある誤解が「死亡保険金も遺産分割の対象になる」というものです。実際には、死亡保険金は受取人が指定されている場合、受取人固有の財産であり、民法上の相続財産には含まれません。そのため、遺産分割協議の対象にはならず、相続放棄をした人でも受取人に指定されていれば保険金を受け取ることができます。
一方で、相続税の計算上は「みなし相続財産」として課税対象に含まれる点に注意が必要です。国税庁の案内によれば、相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税枠があり、この非課税枠を超えた部分が相続税の課税対象になります(相続人以外が受け取る場合は非課税枠の適用なし)。
受取人が亡くなっている・受取人指定がない場合
まれに、保険金受取人として指定されていた人がすでに亡くなっているケースがあります。この場合は、原則として受取人の法定相続人全員が保険金請求権を引き継ぐことになり、請求時にはその全員の戸籍謄本・印鑑証明書が必要になるため、通常より手続きが煩雑になります。
また、受取人の指定がない契約(まれなケース)では、約款の規定に従って被保険者の法定相続人が受取人となりますが、この場合は死亡保険金が遺産分割の対象に含まれると解釈されることがあるため、保険会社に個別に確認することをおすすめします。
なぜかんぽ生命だけ5年なのか
かんぽ生命は前身が「簡易保険(郵便局の保険)」であり、民営化前は旧簡易生命保険法の適用を受けていました。この経緯から、かんぽ生命の保険金等の請求権は現在も他の民間生保より長い5年の時効期間が設定されています。実家の親御さんが郵便局で保険に入っていた記憶がある場合は、かんぽ生命の可能性を確認してみてください。
守谷市・つくばみらい市周辺で実家の相続手続きを進める方へ
死亡保険金の請求は相続手続き全体からみると一部分ですが、相続税の申告期限(10か月)や相続登記の義務化(3年・過料10万円)など、他の期限と合わせて全体のスケジュールを把握しておくことが大切です。特に守谷市・つくばみらい市・常総市・坂東市エリアでは、亡くなった親御さんが所有していた実家をどうするか(住み続ける・貸す・売却する)という判断も、相続税の納税資金づくりと合わせて検討されるケースが多くあります。
死亡保険金でまとまった資金が入る場合、相続税の納税資金に充てられることもありますが、不動産(実家)の名義や維持費用の問題は別途整理が必要です。空き家のまま放置すると固定資産税の負担や管理の手間が続くため、早めに方向性を決めておくと後の手続きがスムーズになります。
死亡保険金の請求と相続税申告の期限の関係
死亡保険金の請求期限(3年)と、相続税の申告期限(相続開始を知った日の翌日から10か月以内)は別の制度です。相続税の申告期限内に死亡保険金の受け取りが間に合わなくても、申告自体は可能ですが、非課税枠の計算に含める必要があるため、相続税の申告を担当する税理士がいる場合は、保険金の有無と金額を早めに伝えておくとスムーズです。
反対に、相続税の申告期限を気にするあまり死亡保険金の請求を後回しにしてしまうケースもありますが、請求自体は申告期限と連動していません。気づいた時点で速やかに手続きを進めて問題ありません。
準確定申告との違い
相続の期限管理では「準確定申告(死亡から4か月以内)」もよく話題になりますが、これは故人の所得税の申告手続きであり、死亡保険金の請求とは直接関係しません。ただし、故人が個人年金保険などを受け取っていた場合は準確定申告の対象になることがあるため、税理士に確認しておくと安心です。
死亡保険金の請求でよくあるつまずきポイント
実務でよく見られるのは、次のようなケースです。
- 受取人が旧姓のまま契約されている:結婚等で受取人の氏名が変わっている場合、戸籍のつながりを証明する追加の戸籍謄本が必要になることがあります。
- 契約者と被保険者が異なる:契約者(保険料を払っていた人)と被保険者(保険の対象者)が別人の場合、契約内容の確認に時間がかかることがあります。
- 複数の保険会社と契約していた:1社ずつ個別に請求手続きが必要なため、契約照会制度で漏れがないか確認しておくと安心です。
- 受取人が複数人指定されている:受取割合に応じて按分されるため、全員分の書類(印鑑証明書等)がそろうまで支払いが保留されることがあります。
死亡保険金以外にも確認したい死亡後の給付金
死亡保険金以外にも、故人が加入していた制度によっては次のような給付金・一時金を受け取れる場合があります。あわせて確認しておくと、もらい忘れを防げます。
- 健康保険・国民健康保険の葬祭費・埋葬料(自治体や健康保険組合により2〜7万円程度、請求期限は原則2年)
- 国民年金の死亡一時金(請求期限は原則2年)
- 厚生年金の遺族厚生年金(請求期限は原則5年)
- 年金受給者だった場合の未支給年金(請求期限は原則5年、詳しくは未支給年金の請求期限の記事で解説しています)
これらは死亡保険金とは別の窓口(市区町村役場・年金事務所)での手続きになるため、それぞれの期限を一覧で管理しておくことをおすすめします。
▶あわせて読みたい:相続手続きの期限一覧|3か月〜3年【2026年最新】
死亡保険金と実家の売却・遺産分割・納税資金の関係
死亡保険金が入ると「実家をどうするか」の判断材料が変わることがあります。ここでは、守谷市・つくばみらい市・常総市・坂東市エリアで相続した実家(土地・建物)を扱うときに、死亡保険金とどう結びつくのかを整理します。金額や適用の可否は家族構成や契約内容で変わるため、最終的な判断は保険会社・税理士・司法書士などの専門家にご確認ください。
死亡保険金は「代償金」や「納税資金」の原資になり得る
死亡保険金は受取人固有の財産で、原則として遺産分割の対象ではありません。ただし、受け取った人が自分の意思で資金を使うことは自由です。たとえば実家を相続する人が他の相続人へ代償金を支払う「代償分割」の資金に充てる、相続税や諸費用の支払いに充てる、といった使い方が現実にはよく検討されます。この場合も、受取人以外の相続人との合意内容は書面(遺産分割協議書)に残しておくと後のトラブルを防げます。
実家の扱い方ごとの確認ポイント
| 実家の扱い | 死亡保険金との関係 | 先に確認したいこと |
|---|---|---|
| 誰かが住み続ける | 代償金や固定資産税・修繕費の備えに充てられる | 相続登記、代償金の金額と支払い方法の合意 |
| 売却して現金で分ける | 保険金は受取人のものなので、売却代金の分け方とは分けて考える | 売却の流れ・費用・税金、相続人全員の合意 |
| 当面は空き家として持つ | 管理費・固定資産税などの維持費に回せる | 空き家の管理方法、将来の売却時期の目安 |
| 貸す・活用する | リフォーム費用などの準備資金になり得る | 建物の状態、賃貸需要、収支の見込み |
売却を考えるときに知っておきたい相続まわりの期限と特例
相続した不動産を売却する場合は、保険金の請求期限とは別に、次のような期限や制度も関係します。いずれも要件が細かいため、使えるかどうかは税務署や税理士に確認してください。
- 相続登記:2024年4月から義務化され、相続で不動産を取得したことを知った日から3年以内の申請が必要です(正当な理由なく怠ると10万円以下の過料の対象)。売却するときも、原則として先に名義を相続人へ変更します。
- 取得費加算の特例:相続税を納めた人が、相続税の申告期限の翌日から3年以内に相続した不動産を売ると、納めた相続税の一部を取得費に加算できる制度です。
- 被相続人居住用財産(空き家)の3,000万円特別控除:一定の要件を満たす空き家を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。建築時期や売却時期、売却後の状態などに細かい条件があります。
売却にかかる費用や税金の全体像は守谷市で不動産を売却するときの費用と税金、相続登記の期限は相続登記義務化の記事、売却まで空き家をどう管理するかは空き家管理の記事もあわせてご覧ください。
まとめ
死亡保険金の請求権は原則3年(かんぽ生命は5年)で時効となりますが、保険会社が時効を援用しない限り実務上は請求に応じてもらえることもあります。とはいえ、権利が消滅するリスクをゼロにするためにも、契約している保険会社が分かった時点ですぐに連絡し、必要書類をそろえて早めに請求することをおすすめします。死亡保険金は受取人固有の財産で遺産分割の対象にはなりませんが、相続税の計算上は非課税枠を超えた部分が課税対象になる点も押さえておきましょう。
相続手続きや実家の売却でお悩みの方はハウスドゥ!守谷店へ
死亡保険金の請求だけでなく、相続した実家をどうするか(売却・活用・空き家管理)でお悩みの場合も、守谷市・つくばみらい市・常総市・坂東市エリアの相続相談実績があるハウスドゥ!守谷店にお気軽にご相談ください。査定は無料です。
よくある質問
Q1. 死亡保険金の請求期限を過ぎたら絶対に受け取れませんか?
法律上は3年(かんぽ生命は5年)で時効消滅しますが、保険会社が時効を主張(援用)しない限り、期限後でも請求に応じてもらえることが多いのが実情です。ただし確実ではないため、気づいた時点で早めに保険会社へ連絡してください。
Q2. 保険証券が見つからない場合はどうすればいいですか?
自宅の書類や通帳、郵便物を確認するほか、生命保険協会の「生命保険契約照会制度」を利用すると加盟保険会社への契約有無をまとめて照会できます。
Q3. 死亡保険金は遺産分割の対象になりますか?
受取人が指定されている場合は受取人固有の財産となり、遺産分割の対象にはなりません。相続放棄をした人でも受取人であれば受け取れます。
Q4. 死亡保険金には相続税がかかりますか?
相続人が受け取る場合、「500万円×法定相続人の数」の非課税枠があり、これを超えた部分が相続税の課税対象(みなし相続財産)になります。相続人以外が受け取る場合は非課税枠の適用がありません。
Q5. 請求してから保険金が振り込まれるまでどのくらいかかりますか?
書類に不備がなければ、多くの保険会社で請求書類が保険会社に到着してから5営業日程度で指定口座へ振り込まれます。書類の不備や調査が必要なケースでは、さらに時間がかかることがあります。
Q6. 死亡保険金を実家の代償金や売却前の費用に使ってもよいですか?
死亡保険金は受取人固有の財産のため、受取人が自分の判断で使い道を決められます。代償分割の代償金や相続税の納税、売却前の維持費に充てるケースもあります。ただし、他の相続人との合意内容は遺産分割協議書に残し、税金面は税理士に確認すると安心です。
Q7. 相続した実家を売却するとき、死亡保険金の請求とどちらを先に進めるべきですか?
請求期限が3年と明確な死亡保険金の請求は、書類がそろった時点で早めに進めて問題ありません。実家の売却は、相続登記や相続人全員の合意が必要なため、並行して準備を進めるのが一般的です。売却の進め方は、守谷市の不動産会社へ早めに相談しておくとスムーズです。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。