相続税対策として昔からよく使われる「生前贈与」ですが、2024年(令和6年)の税制改正で、相続財産に足し戻される期間(生前贈与加算)が「相続開始前3年以内」から「相続開始前7年以内」へと延長されました。改正内容を正しく理解していないと、せっかくの贈与が相続税の計算に組み込まれてしまうことがあります。この記事では、暦年課税の基礎控除110万円の仕組みと、2026年時点での加算期間の実際の扱いを、国税庁の公表情報をもとに整理します。
生前贈与とは?暦年課税が選ばれる理由
生前贈与とは、財産を持つ人が生きているうちに、子や孫などへ財産を渡しておくことです。相続を待たずに財産を移転できるため、将来の相続税を減らす目的や、必要なタイミングで資金援助をする目的で使われます。贈与税の課税方式には「暦年課税」と「相続時精算課税」の2種類があり、多くの家庭で選ばれているのが暦年課税です。
暦年課税の基礎控除110万円の仕組み
暦年課税では、1月1日から12月31日までの1年間にもらった財産の合計額から、基礎控除額110万円を差し引いた残りの金額に贈与税がかかります。つまり、年間110万円以内の贈与であれば贈与税はかかりません。この基礎控除は贈与を受けた人(もらう側)ごとに適用されるため、たとえば祖父母と父母の両方から贈与を受けた場合でも、合計で年間110万円が上限になる点に注意が必要です。
生前贈与加算(持ち戻し)とは?相続開始前7年以内の贈与に注意
生前贈与加算とは、相続や遺贈で財産を受け取った人が、亡くなった人(被相続人)から生前に贈与を受けていた場合、その贈与財産を相続税の課税価格に加算し直す制度です。国税庁の「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、令和6年1月1日以後の贈与から、加算対象期間が相続開始前3年以内から7年以内に延長されました。基礎控除110万円以内で非課税だった贈与であっても、この加算対象期間内であれば相続税の計算に足し戻される点が、暦年課税を使ううえで最も誤解されやすいポイントです。
加算対象期間は段階的に7年へ延長中(2026年時点はまだ実質3年)
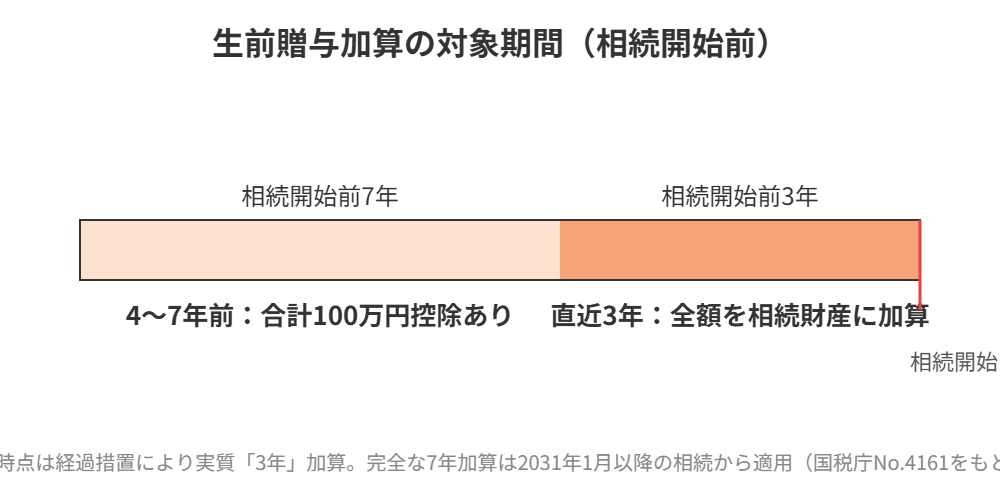
7年への延長は一度に始まるわけではなく、経過措置により段階的に適用されます。国税庁の公表内容によると、令和8年(2026年)までに相続が発生した場合は従来どおり3年加算のままで、令和9年(2027年)以降の相続から加算対象期間が少しずつ伸び始め、完全に7年分が加算されるのは令和13年(2031年)1月以降に発生した相続からです。2026年に生前贈与を検討している場合、「今すぐ7年ルールが適用される」わけではありませんが、将来的に加算期間が延びていくことを前提に、早めに贈与を始めておくほうが有利になりやすいといえます。
4〜7年前の贈与には合計100万円の控除がある
延長された4年分(相続開始前4年目から7年目まで)に受けた贈与については、その期間の贈与財産の合計額から100万円を控除できる緩和措置が設けられています。1年あたり100万円ではなく、4年間の合計で100万円という点に注意してください。直近3年以内の贈与については、この100万円控除は適用されず、原則として全額が相続財産に加算されます。
暦年課税と相続時精算課税、どちらを選ぶべきか
相続時精算課税は、累計2,500万円まで贈与税がかからず、超えた分に一律20%の贈与税がかかる制度で、2024年からは基礎控除110万円(暦年課税とは別枠)も新設されました。相続時精算課税を一度選ぶとその贈与者からの贈与は暦年課税に戻せない点や、相続時にはすべて相続財産に加算される点など、暦年課税とは仕組みが大きく異なります。どちらが有利かは贈与する財産の種類や金額、贈与を始める時期によって変わるため、実際に検討する際は税理士など専門家への相談をおすすめします。
生前贈与で気をつけたい3つの落とし穴
名義預金とみなされるケース
子や孫の名義の口座にお金を振り込んでいても、通帳や印鑑を贈与者が管理し、もらう側が贈与の事実を知らなかった場合は「名義預金」とみなされ、贈与が成立していないと判断されることがあります。この場合、相続発生時にその預金は被相続人自身の財産として相続税の対象になります。
定期贈与とみなされるケース
「毎年110万円ずつ10年間贈与する」とあらかじめ約束していた場合、税務署から「最初から1,100万円を贈与する契約だった」(定期贈与)とみなされ、まとめて贈与税が課税されるリスクがあります。毎年、贈与のたびに贈与契約書を作成し、金額や時期を固定しないようにすることが実務上の対策とされています。
贈与契約書を残していないケース
贈与は口約束でも成立しますが、あとから税務署に贈与の事実を説明できるよう、贈与契約書を作成し、振込などお金の流れが記録に残る方法で渡しておくことが望まれます。特に不動産の生前贈与では、名義変更登記(所有権移転登記)を行うことで贈与の事実を客観的に示せます。
生前贈与と不動産の関係
実家や土地といった不動産も生前贈与の対象にできますが、不動産は現金と違って分割しにくく、贈与時には不動産取得税や登録免許税(贈与の場合は固定資産税評価額の2.0%)といった現金贈与にはないコストがかかります。将来的に売却も選択肢に入れているご実家であれば、生前贈与で名義を移してから売るべきか、相続まで待ってから売るべきかによって、税金の計算方法や特例の使える範囲が変わってきます。判断に迷う場合は、贈与の実行前に一度、不動産と相続の両方に詳しい窓口へ相談しておくと安心です。
暦年課税の贈与税率と税額の計算例
暦年課税の贈与税は、1年間(1月1日〜12月31日)に受け取った財産の合計額から基礎控除110万円を差し引き、その金額に税率をかけて税額を計算します。贈与税の税率には、祖父母・父母など直系尊属から18歳以上の子・孫への贈与に使う「特例税率」と、それ以外の贈与に使う「一般税率」の2種類があり、同じ金額でも税額が変わります。贈与税は贈与を受けた人ごとに、1年間に受け取った分を合計して判定される点も押さえておきましょう。
特例税率(直系尊属から18歳以上の子・孫へ)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | − |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
一般税率(上記以外の贈与)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | − |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
計算例:父から子へ500万円を贈与した場合
1年間に500万円の贈与を受けた場合、基礎控除110万円を引いた390万円が課税対象です。特例税率なら390万円×15%−10万円=48.5万円、一般税率なら390万円×20%−25万円=53万円が税額の目安になります。贈与する人と受け取る人の関係によって税額が変わるため、贈与を実行する前に、どちらの税率が適用されるかを確認しておくことが大切です。なお、110万円以下であれば贈与税はかからず、実質的に無税で渡せますが、毎年の贈与の仕方によっては注意が必要なケースもあります(後述のFAQ参照)。
贈与税の申告と納税の流れ
贈与税の申告は、贈与を受けた年の翌年2月1日から3月15日までの間に行い、納税も同じ期限までに現金で一括納付するのが原則です。納付が難しい場合は、一定の要件のもとで延納が認められることもありますが、条件があるため、早めに税務署や税理士へ確認してください。
申告に必要になる主な書類
- 贈与税の申告書(受贈者本人が作成します)
- 特例税率を利用する場合は、受贈者の戸籍の謄本または抄本など、贈与者との関係がわかる書類
- 不動産の贈与では、登記事項証明書や固定資産税評価証明書など、評価額がわかる資料
- 相続時精算課税を選択する場合は、相続時精算課税選択届出書
必要書類は贈与する財産や利用する制度によって異なります。それぞれの手続きの詳細は、国税庁の案内か、税理士・税務署の窓口で最新の情報を確認してください。
不動産の生前贈与にかかる税金を、相続・売却と比べる
不動産を次の世代へ引き継ぐ方法は、生前贈与のほかに、相続と売却があります。それぞれ、かかる税金の種類や取得時の負担が異なります。以下の表は、一般的な目安を整理したものです。
| 項目 | 生前贈与 | 相続 | 売却して現金化 |
|---|---|---|---|
| 課税される主な税金 | 贈与税(暦年課税または相続時精算課税) | 相続税(基礎控除の範囲内なら不要) | 譲渡所得税・住民税(所有期間により税率が変わる) |
| 登録免許税(名義変更) | 固定資産税評価額の2.0% | 固定資産税評価額の0.4% | 売主は抵当権抹消などの費用が別途かかる場合あり |
| 不動産取得税 | 課税される場合あり | 原則かからない | 買主側の負担 |
| 取得費・特例 | 贈与者の取得費を引き継ぐ | 相続の場合は相続税の取得費加算などが使える場合あり | 居住用財産の3,000万円特別控除などが使える場合あり |
譲渡所得の税率は、売却した年の1月1日時点の所有期間が5年を超える場合は約20.315%(所得税・復興特別所得税・住民税の合計)、5年以下の場合は約39.63%が目安です。ただし、特例の適用条件や税額は個別の事情で変わるため、ここでの数字はあくまで目安としてご覧ください。
売却して現金で贈与するか、不動産のまま贈与するか
将来的に売却も視野に入れているご実家や土地では、「不動産のまま贈与して、受け取った人が売る」のか、「先に売却して現金にしてから贈与する」のかによって、税額と手間が変わります。不動産のまま贈与すると、登録免許税や不動産取得税といった取得コストがかかるうえ、売却時の特例が使えるかどうかは、誰が売主になるか・その家に住んでいたかなどの条件で変わります。一方、先に売却して現金で贈与する場合は、売却時の譲渡所得税を精算したうえで、贈与税の基礎控除や税率の範囲内で渡す計画を立てやすくなります。
- 不動産のまま贈与する場合:取得コストと名義変更の手続きが必要。分けにくい点にも注意
- 売却してから贈与する場合:譲渡所得税の精算後、現金で贈与税の枠内に収める計画が立てやすい
- 迷ったときは:贈与の実行前に、税理士と不動産会社の両方へ相談し、複数の選択肢を比べる
守谷市やつくばみらい市周辺のご実家の売却を検討している方は、贈与の前に、売却や買取でいくらくらいになるかを把握しておくと、贈与・相続・売却それぞれの税額を比べやすくなります。ハウスドゥ 守谷では、売却・買取・相続に関わる不動産のご相談を受け付けています。関連する費用と税金の基礎は守谷市の不動産売却にかかる費用と税金、相続に関する不動産の相談の流れは相続した不動産の相談ガイドも参考になります。
生前贈与の課税制度を選択する前のチェックリスト
暦年課税と相続時精算課税のどちらの課税制度を選択するかは、贈与の金額、贈与する期間、相続財産の総額によって判断が変わります。実行前に、次の点をそれぞれ確認しておきましょう。
- 贈与する人と受け取る人の関係は、特例税率・一般税率のどちらに当てはまるか
- 1年間の贈与の合計額が、基礎控除110万円を超えていないか(超える場合は税額の目安を計算)
- 相続開始前7年以内の贈与が相続財産に加算される経過措置の対象になるか
- 相続時精算課税を一度選択すると、同じ贈与者からの贈与は暦年課税に戻せない点を理解しているか
- 贈与契約書・振込記録・名義変更登記など、贈与の事実を示す書類を準備できるか
贈与以外の選択肢として、相続税の申告期限や必要書類もあわせて確認しておくと全体像が整理できます。関連して、相続税の申告期限(10か月)や、不動産売却に必要な書類の解説もご覧ください。
よくある質問(FAQ)
Q. 生前贈与加算は誰に対しても適用されますか?
A. 生前贈与加算の対象になるのは、相続や遺贈によって財産を受け取った人が、その被相続人から生前に贈与を受けていた場合です。相続人でない孫などが遺贈を受けずに贈与のみを受けていた場合は、原則として生前贈与加算の対象にはなりません。
Q. 110万円以内の贈与でも申告は必要ですか?
A. 年間の受贈額が基礎控除110万円以内であれば、贈与税の申告は不要です。ただし、贈与の事実を証明できるよう、契約書や振込記録は残しておくことをおすすめします。
Q. 2026年に贈与をした場合、加算期間はどうなりますか?
A. 経過措置により、令和8年(2026年)までに発生する相続については、加算対象期間は従来どおり3年以内です。ただし、2026年の贈与であっても、その後の相続が令和9年以降に発生した場合は、延長後のルールに基づいて加算期間が計算されます。
Q. 相続時精算課税を選ぶと生前贈与加算はなくなりますか?
A. 相続時精算課税を選んだ場合、暦年課税の生前贈与加算のルールとは別に、相続時精算課税で贈与した財産は年110万円の基礎控除を除き、時期にかかわらずすべて相続財産に加算されて相続税が計算されます。「加算されない」わけではなく、加算のルールが異なる点に注意してください。
Q. 不動産を生前贈与する場合、現金贈与と何が違いますか?
A. 不動産の贈与では、贈与税に加えて不動産取得税や登録免許税がかかり、名義変更登記の手続きも必要です。現金と違い分割しにくいため、複数の相続人がいる場合は誰にどの不動産を贈与するかも含めて事前に検討しておくことが大切です。
Q. 生前贈与について、どこに相談すればよいですか?
A. 贈与税・相続税の具体的な計算や申告は税理士が専門です。一方、贈与した不動産や相続予定の実家をどう活用・売却していくかについては、地域の不動産会社に相談することで、税理士と連携しながら具体的な選択肢を整理できます。ハウスドゥ 守谷では、こうした不動産と相続にまたがるご相談も受け付けています。
Q. 贈与税の税率は何で決まりますか?
A. 贈与を受けた年の合計額から基礎控除110万円を差し引いた金額と、贈与する人と受け取る人の関係(直系尊属から18歳以上の子・孫への贈与かどうか)で決まります。直系尊属から18歳以上の子・孫への贈与は特例税率、それ以外は一般税率が適用され、同じ金額でも特例税率のほうが低くなる区分が多くなっています。
Q. 贈与税の申告はいつまでに行えばよいですか?
A. 贈与を受けた年の翌年2月1日から3月15日までに、受贈者が住所地を管轄する税務署へ申告します。納税も原則として同じ期限までに現金で一括納付します。年間の贈与額が基礎控除110万円以内であれば、通常は申告不要です。
Q. 毎年110万円ずつ贈与すれば、贈与税の節税になりますか?
A. 毎年110万円以内であれば贈与税はかかりませんが、最初から合計額を決めて分割して渡す約束(定期贈与)とみなされると、まとめて課税されるおそれがあります。贈与のたびに契約書を作る、金額や時期を毎年変えるなど、実態に合わせた運用が必要です。贈与税を無税にすることだけを目的とせず、税理士に相談しながら進めてください。
まとめ
生前贈与の暦年課税は、年間110万円の基礎控除を活用できる一方、2024年の税制改正により生前贈与加算の対象期間が段階的に7年へ延びていきます。2026年時点ではまだ実質3年加算にとどまりますが、将来を見据えて早めに贈与を始めるほど、加算の影響を受けにくくなります。実家や土地など不動産の贈与・相続を検討している場合は、税金だけでなく将来の活用方法まで含めて早めに整理しておくことをおすすめします。
関連記事:守谷市の実家じまい|空き家・古民家の選択肢/坂東市の人口と地価の推移
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。