つくばエクスプレス沿線の開発が進む一方で、守谷市内には市街化調整区域を中心に今も農地が残っています。農業を継ぐ人がいない、遠方に住んでいて管理できないといった理由から、農地の生前贈与や相続の場面で「納税猶予」という制度を目にすることがありますが、これは税金が「免除」される制度ではなく「先送り」される制度である点を正しく理解しておく必要があります。
農地の納税猶予とは?「免除」ではなく「先送り」
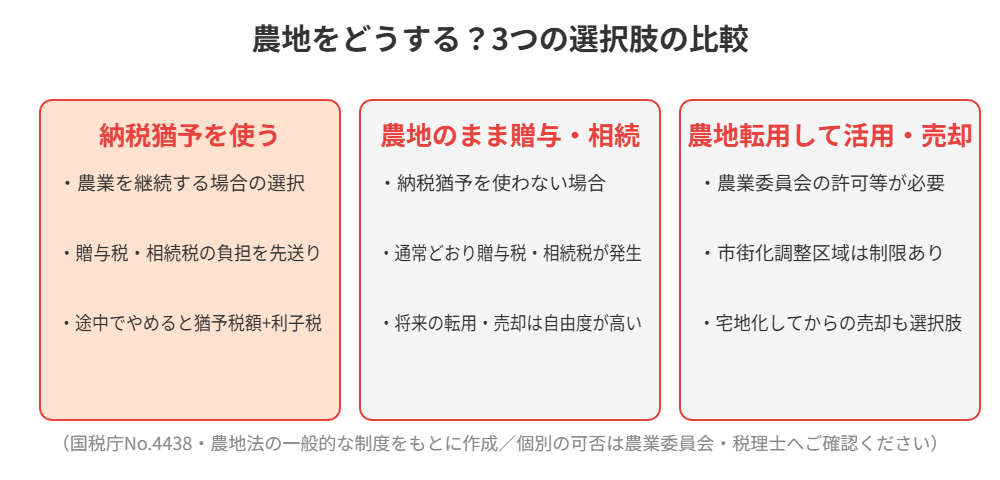
農地を農業後継者へ生前贈与・相続する場合、一定の要件を満たせば、贈与税・相続税の納税が猶予される制度があります(国税庁No.4438ほか)。ただし「猶予」という名前のとおり、これは税金がゼロになる制度ではなく、一定の条件を満たしている間は納税を先送りできる制度です。贈与者(贈与税の場合)や被相続人(相続税の場合)が亡くなるまで農業を継続するなど、猶予を受け続けるための要件を満たし続ける必要があります。
猶予税額が「免除」されるケース・「打ち切り」になるケース
贈与税の納税猶予を受けていた場合、贈与者が死亡すると、猶予されていた贈与税は免除されますが、その代わりにその農地は贈与者の相続財産に含まれる(みなし相続財産となる)扱いになります。つまり贈与税は免除されても、あらためて相続税の課税対象に組み込まれるということです。一方、猶予期間中に対象の農地を農業以外の目的で転用したり、譲渡したりすると、猶予は打ち切られ、猶予されていた税額に加えて利子税をあわせて納付しなければならなくなります。
納税猶予を受けるための主な要件
農地の贈与税の納税猶予を受けるには、贈与を受ける人が農業委員会から「適格者証明」の交付を受け、贈与を受けた農地で引き続き農業を営むことなど、複数の要件を満たす必要があります。適格者証明は、贈与者・受贈者がそれぞれ一定の要件(贈与者は3年以上農業を継続していたことなど、受贈者は将来にわたり農業を続ける見込みがあることなど)を満たしているかを農業委員会が確認したうえで発行するものです。守谷市では農業委員会事務局が窓口となっており、証明の発行には一定の日数がかかる場合があるため、早めの相談が推奨されています。
市街化調整区域の農地ならではの事情
守谷市は、つくばエクスプレスの開通以降、守谷駅やみらい平駅の周辺を中心に宅地化・商業施設の進出が急速に進みました。一方で、市街化調整区域に指定されているエリアの農地は、原則として住宅や店舗などへの転用が制限されており、農地のまま維持するか、農地法にもとづく許可を得て転用するかという選択を迫られる場面が今も少なくありません。後継者がいないまま農地だけが残ってしまうと、耕作されない荒れ地(遊休農地)となり、近隣とのトラブルや資産価値の低下につながることもあります。
納税猶予を使わない選択肢もある
農業を継ぐ意思がない、あるいは将来的に転用や売却を考えている場合は、あえて納税猶予を使わず、通常どおり贈与税・相続税を納めるという選択肢もあります。納税猶予は将来にわたって農業を続けることが前提の制度であるため、「今は農業を続けているが、いずれは手放すかもしれない」という場合は、猶予を使うことでかえって将来の選択肢が狭まる可能性がある点も踏まえて検討する必要があります。
農地の相続・贈与、どこに相談すればよいか
納税猶予の適用可否や税額の試算は税理士、適格者証明の取得や農地法上の許可については農業委員会が専門の窓口です。そのうえで、「将来的にこの農地・実家をどうしていくか」という不動産としての活用・売却の方向性については、地域の不動産会社に早めに相談しておくことで、税理士・農業委員会への相談内容もより具体的に整理しやすくなります。
農地の贈与・相続で必要な手続きの概要(窓口別)
納税猶予は「税務署に申告すれば自動的に受けられる制度」ではなく、農業委員会・税務署・法務局など複数の窓口での手続きを順番に行って初めて成立します。守谷市の農地で検討する場合の概要を、窓口ごとに整理すると次のとおりです。細かな期限や必要書類は年度や個別事情で変わるため、必ず各窓口で最新の内容を確認してください。
| 窓口 | 主な手続き | ポイント |
|---|---|---|
| 農業委員会(守谷市) | 適格者証明の申請、農地の権利移転に関する許可・届出 | 贈与では原則として農地法上の許可が必要、相続では取得後に届出を行います。事前相談がおすすめです |
| 税務署 | 贈与税・相続税の申告、納税猶予の特例の適用手続き、担保の提供 | 申告期限内に申告を行うことが前提です。管轄は所在地で異なるため国税庁の案内で確認します |
| 法務局 | 所有権移転登記、担保提供に伴う抵当権設定登記など | 登記の名義と実際の耕作者が一致しているか確認します |
| 税理士 | 税額の試算、申告書類の作成、猶予後の継続手続きの管理 | 制度の要件が複雑なため、早い段階で依頼すると手戻りが少なくなります |
税務署への申告と届出で見落としやすいポイント
贈与税の申告期限と担保の提供
贈与税の納税猶予を受けるには、贈与税の申告期限までに、特例の適用を受ける旨を記載した申告書を提出し、猶予される税額に見合う担保(多くの場合は対象農地への抵当権設定)を提供する必要があります。申告そのものを忘れてしまうと猶予は受けられませんので、贈与を行った年の翌年の申告期間を事前にカレンダーへ入れておきましょう。
猶予期間中の「継続届出書」
猶予を受けた後も手続きは続きます。猶予期間中は、一定の期間ごと(原則として3年ごと)に、引き続き猶予を受けたい旨や農地の利用状況を記載した届出書を税務署へ提出する必要があります。この届出を行わないと、猶予が打ち切られるおそれがあります。贈与から数年たつと忘れやすいため、提出時期を家族で共有しておくことが大切です。
相続税の納税猶予の場合
相続の場合は、被相続人が農業を営んでいた農地を相続人が取得し、申告期限までに農業経営を開始して継続することが基本です。相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。遺産分割が間に合わない場合は、農地を誰が取得するかの話し合いと並行して、税理士へ早めに相談してください。
推定相続人どうしの話し合いと「一括贈与」の注意点
農地を後継者へ生前に贈与する場合、他の推定相続人(将来の相続で相続人となる予定の人)との公平性が問題になることがあります。農地は土地の評価額が大きくなりやすく、後継者だけが農地を取得すると、将来の遺産分割や遺留分(一定の相続人に保障された最低限の取り分)で話がこじれることもあります。
贈与税の納税猶予では、農業の継続に必要な農地等をまとめて贈与する「一括贈与」が前提です。後継者の生活基盤を守る一方で、他の家族への配慮が欠かせません。贈与の前に家族で話し合い、必要に応じて遺言書の作成も検討しておくと、のちのトラブルを減らせます。
打ち切りに該当するケースの具体例
納税猶予は、要件に該当しなくなった時点で打ち切りとなり、猶予税額と利子税の納付が必要になります。該当しやすい代表例を表にまとめました。実際の判断は個別の事情で異なるため、迷ったら税務署または税理士へ確認してください。
| ケース | 打ち切りの可能性 | 事前にできる対策 |
|---|---|---|
| 農地を第三者へ売却した | 高い(原則として猶予が打ち切られます) | 売却を考える時点で税理士へ相談し、納付額を試算します |
| 農地を宅地・駐車場などへ転用した | 高い | 農業委員会への相談と、税務署への事前確認を行います |
| 耕作をやめて放置した(遊休農地化) | 高い | 貸し出しや農地中間管理事業の活用も含め、早めに検討します |
| 継続届出書の提出を忘れた | あり | 提出時期を家族で共有し、税理士に管理を依頼します |
農地の将来がまだ決まっていない段階でも、「売る・貸す・続ける」の選択肢ごとの税負担を比べておくと判断しやすくなります。不動産としての活用や売却の方向性は、地域の不動産会社へお気軽にご相談ください(電話 0120-565-072)。
よくある質問(FAQ)
Q. 納税猶予を受けている農地を売却するとどうなりますか?
A. 猶予されている農地を農業以外の目的で譲渡・転用すると、原則として納税猶予は打ち切られ、猶予されていた税額と利子税をあわせて納付する必要があります。売却を検討する場合は、事前に税理士へ相談することを強くおすすめします。
Q. 適格者証明はどこで発行してもらえますか?
A. 農地がある市区町村の農業委員会が窓口です。守谷市の場合は農業委員会事務局(市役所代表:0297-45-1111)が窓口となっています。発行までに日数がかかる場合があるため、早めの申請が推奨されています。
Q. 市街化調整区域の農地は宅地に転用できますか?
A. 市街化調整区域では原則として宅地への転用が制限されていますが、農地法や都市計画法にもとづく許可を得られれば転用が可能なケースもあります。個別の可否は農業委員会・都市計画の担当窓口への確認が必要です。
Q. 農業を継ぐ人がいない場合、農地はどうなりますか?
A. 農業を継ぐ人がいない場合、納税猶予は使わずに通常の贈与・相続を行うか、農地のまま第三者へ貸し出す、あるいは農地法上の許可を得て転用・売却するといった選択肢があります。放置すると遊休農地化するリスクがあるため、早めの検討が望まれます。
Q. 贈与者が亡くなった場合、猶予されていた贈与税はどうなりますか?
A. 贈与者が死亡した時点で、猶予されていた贈与税は免除されます。ただし、その農地は贈与者の相続財産とみなされ、あらためて相続税の計算に含まれることになります。
Q. 農地の相続・活用について不動産会社に相談してもよいのですか?
A. もちろんご相談いただけます。ハウスドゥ 守谷では、農地を含む実家・土地の将来的な活用や売却について、税理士や農業委員会への相談内容の整理も含めてサポートしています。
Q. 納税猶予を受けるための申告は、いつまでに行えばよいですか?
A. 贈与税の場合は贈与を受けた年の翌年の申告期間内、相続税の場合は相続の開始を知った日の翌日から10か月以内が目安です。期限を過ぎると特例を受けられないことがあるため、早めに税務署または税理士へ確認してください。
Q. 納税猶予を受けている間に、税務署へ必要な届出はありますか?
A. 猶予期間中は、原則として3年ごとに継続届出書を税務署へ提出する必要があります。提出を忘れると猶予が打ち切られるおそれがあるため、時期を家族で共有しておくことをおすすめします。
Q. 他の兄弟姉妹(推定相続人)の同意は必要ですか?
A. 法律上、贈与そのものに他の推定相続人の同意が必須というわけではありませんが、将来の遺産分割や遺留分でトラブルになる例があります。事前に家族で話し合い、必要に応じて遺言書を準備しておくと安心です。
まとめ
農地の納税猶予は、贈与税・相続税の負担を先送りできる一方、農業を継続する意思がなければかえって将来の選択肢を狭めることにもなりかねません。守谷市のように市街化調整区域の農地と宅地化が進むエリアが混在するまちでは、農地をどう扱うかの判断が資産全体の方向性に影響します。制度の要件は複雑なため、税理士・農業委員会への相談とあわせて、不動産としての将来的な活用も早めに検討しておくことをおすすめします。
関連記事:守谷市の実家じまい|空き家・古民家の選択肢/生前贈与の暦年課税とは?基礎控除110万円と持ち戻し期間
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。