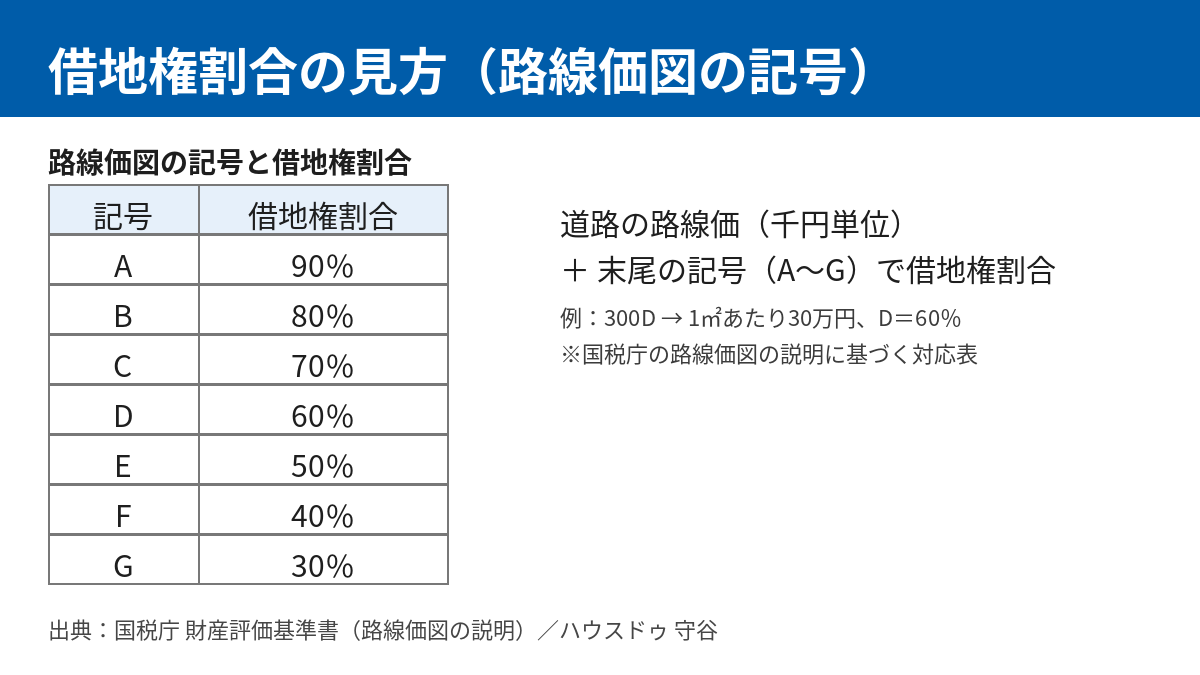
借地権割合の範囲と記号
借地権割合とは、相続税・贈与税などの税務上の評価で使われる割合です。土地を自由に使える状態として評価した額(自用地としての価額)のうち、借地権(土地を借りて建物を建てる権利)が占める割合を示します。国税庁が路線価図や評価倍率表で地域ごとに定めています。税の評価で使う数字であり、売却価格そのものを決める数字ではない点を、最初に押さえておきましょう。
路線価図では、道路に付された数字が路線価(千円単位の1平方メートルあたりの評価額)、その後ろのアルファベットが借地権割合の記号です。国税庁の路線価図の説明では、A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30%と対応します。
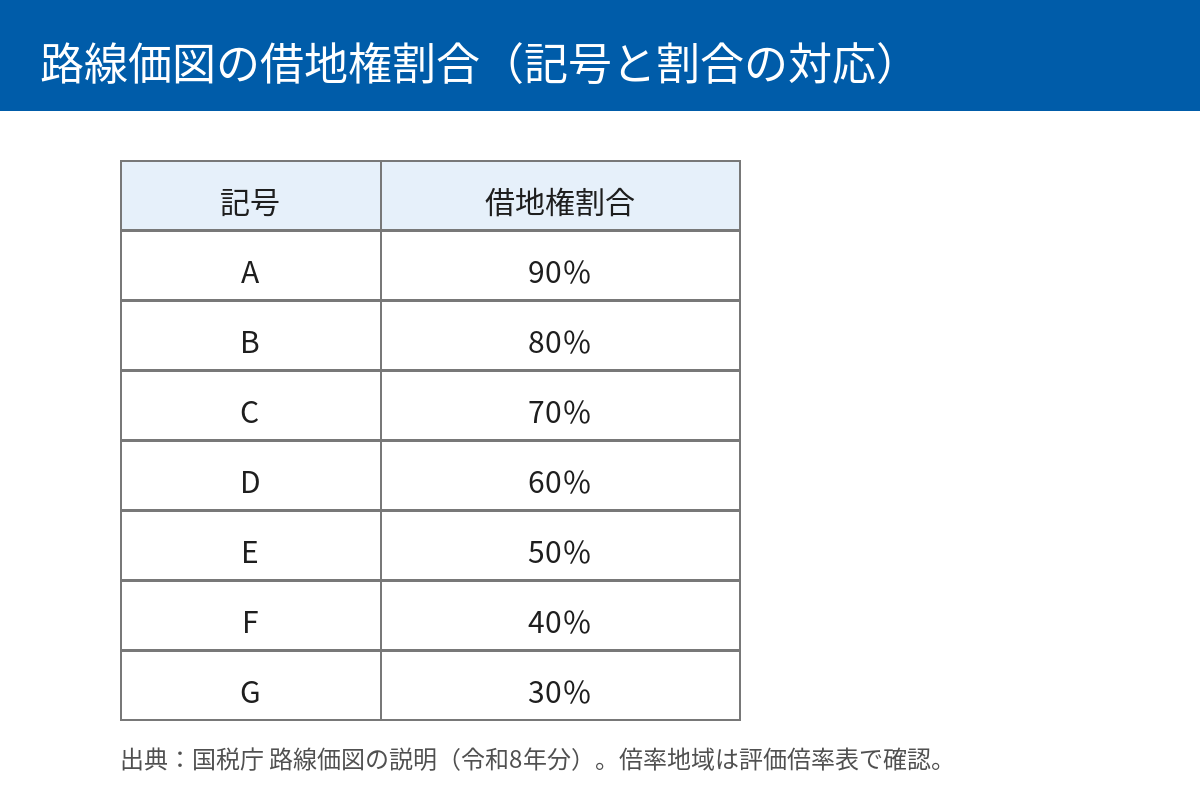
倍率地域(路線価が付かない地域)では、路線価ではなく評価倍率表で確認します。
評価額の計算式
借地権の価額=自用地としての価額×借地権割合(国税庁 No.4611 借地権の評価)。この式は、定期借地権等(借地借家法22条〜25条の権利)を除く借地権に適用します。定期借地権等は別の扱いのため、同じ式では計算しません。
借地権の目的となっている宅地(地主側から見た貸宅地・底地)の価額は、「自用地としての価額-自用地としての価額×借地権割合」で求めます(国税庁 No.4613 貸宅地の評価の項目1)。地域に借地権の取引慣行がない場合は、借地権割合を20%として扱う規定もあります。
例:自用地としての価額が4,000万円で借地権割合が60%の場合、借地権の価額は2,400万円、貸宅地の価額は1,600万円になります(上記の算式による計算例。実際の税額は税理士へご確認ください)。
税の評価額と売却価格の違い
借地権の売却価格(取引の実勢価格)は、税の評価額とは別に決まります。売却では主に次の点が価格や手続きに影響します。
・地主の譲渡承諾が必要か、承諾料の取り決めがあるか
・地主のローン承諾(抵当権設定の承諾)の有無。承諾が得られないと、買主が住宅ローンを組みにくくなります
・残りの借地期間、更新時期と更新料、地代の額と地主との関係
評価額だけで「この金額で売れる」と判断しないことが大切です。
定期借地権の場合
定期借地権等そのものの評価は国税庁 No.4611 借地権の評価を、定期借地権等の目的となっている宅地(貸宅地)の評価は国税庁 No.4613 貸宅地の評価の項目2を確認してください。項目2では、自用地の価額から定期借地権等の価額を引いた額と、残存期間に応じた算式で求めた額を比べる規定があり、普通の借地権と同じ計算は使えません。どちらの権利区分に当たるかは契約書で確認し、具体的な金額は専門家とあわせてご確認ください。
借地権割合を調べる方法(守谷市の場合の手順)
借地権割合は財産評価基準書(路線価図・評価倍率表)で確認できます。次の順に進むと、対象の土地の路線価と記号を見つけられます。
手順1:トップページで「令和8年分」など、評価を行う年分を選びます。年分が合っていないと数字がずれます。
手順2:都道府県から「茨城県」を選び、「路線価図」を開きます。
手順3:市区町村の一覧から「守谷市」を選ぶと、町丁名索引が出ます。対象の町名(大字・丁目)を探し、そこに書かれた路線価図ページ番号を開きます。町名が索引にない場合は、市区町村の評価倍率表を確認します。
手順4:路線価図で、登記事項証明書の所在・地番から対象地の位置を特定し、対象地に接する道路を探します。道路に付された路線価と、その後ろの記号(A〜G)を読み取ります。図の上部の凡例と見方の説明も確認してください。
手順5:図に「倍率地域」と表示されている部分は、路線価ではなく評価倍率表で確認します。対象地が路線価の図に入っているか、倍率地域かを先に確かめてから、年分と合わせて控えてください。
相続税の評価と売却の使い分け
相続税の評価は、相続税を計算するための評価です。売却の金額は、買主が支払う意思のある価格で決まります。目的が違えば使う数字も変わるため、「税の評価額が低いから安く売れる」「評価額が高いから高く売れる」と単純には考えないようにしましょう。
借地権の売却で注意したい点
借地契約の内容によっては、譲渡の際に地主の承諾が必要になります。承諾が得られない場合は、買主が見つかりにくくなるため、売却の前に地主との関係を確認しておくことが大切です。借地期間が短く残っている場合は、買主が将来の更新や建物の扱いを気にすることがあります。地代の支払い状況に滞納があると、承諾や交渉に影響することもあるため、地代の記録と領収書を整理しておきましょう。
売却前の進め方(3ステップ)
ステップ1:借地契約書と路線価図の資料をそろえ、借地権割合と記号を確認します。
ステップ2:地主の承諾・承諾料・ローン承諾の状況を整理し、地主と話せる範囲を決めます。
ステップ3:資料をもとに不動産会社へ査定を依頼し、売却の方法(仲介・買取など)を比較します。判断に迷う税金や法律の問題は、税理士・弁護士へ相談してください。
売却前に確認しておきたい資料
1. 借地契約書(契約の種類、期間、更新条件)
2. 地代の支払い記録と、直近の地主とのやり取り
3. 譲渡承諾・承諾料・ローン承諾に関する書面の有無
4. 路線価図または評価倍率表の該当ページ(年分と記号を控える)
5. 建物の登記事項証明書(所在・床面積・所有者)
これらがそろうと、査定の前提が明確になり、地主との交渉も進めやすくなります。関連して、必要書類全体は不動産売却の必要書類一覧も参考になります。
よくある質問
Q. 借地権割合は誰が決めるのですか?
A. 国税庁が地域ごとに路線価図や評価倍率表で定めています。
Q. 路線価図の記号が読み取れない場合はどうすればよいですか?
A. まず図の上部にある凡例で記号と割合を確認し、年分と町名が合っているかを見てください。路線価が付かず「倍率地域」と表示された地域は、評価倍率表で確認します。それでも判断に迷う場合は、該当する路線価図のページ番号を控えて、税務署や専門家に確認してください。
Q. 地主が承諾してくれない場合は売れませんか?
A. 承諾の要否と経緯によって対応が変わります。借地権の譲渡承諾や借地非訟の扱いは個別判断が必要なため、弁護士などの専門家への相談を検討してください。
Q. 相続税評価額と売却価格はどちらを基準にすればよいですか?
A. 相続税の申告では評価額、売却では承諾・承諾料・残存期間などを反映した査定額を見ます。目的ごとに使い分けてください。
相談について
借地権の売却可否や資料の整理は、ハウスドゥ 守谷にご相談ください。電話0120-565-072、または無料相談フォームから受け付けています。法的判断や税額の確定は、税理士・弁護士などの専門家へご確認ください。
関連記事:相続した土地の相談先|司法書士・税理士との違い / 固定資産税 納税通知書の見方
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。